La gestione dell'imposta di bollo sulle fatture elettroniche passa direttamente dal portale dell'Agenzia delle Entrate che predispone il calcolo e permette di effettuare direttamente il pagamento: le istruzioni
 su

Dal calcolo al pagamento, l’Agenzia delle Entrate mette a disposizione delle partite IVA una serie di funzionalità web per la gestire direttamente online l’imposta di bollo sulle fatture elettroniche
Con i dati a disposizione, il sistema attivo sul portale Fatture e Corrispettivi genera prima il conto da pagare e poi una sorta di modello F24 precompilato che permette di procedere con l’addebito diretto delle somme dovute.
Una panoramica sulle date da conoscere e sulle istruzioni da seguire per procedere in maniera semplificata con i versamenti.
Per ricevere via email gli aggiornamenti gratuiti di Informazione Fiscale in materia di ultime novità ed agevolazioni fiscali e del lavoro, lettrici e lettori interessati possono iscriversi gratuitamente alla nostra newsletter, un aggiornamento gratuito al giorno via email dal lunedì alla domenica alle 13.00
Bollo fatture elettroniche con modello F24 precompilato online: il calendario di scadenze
Prima di entrare nel vivo delle indicazioni, è bene chiarire i tempi da rispettare per il versamento dell’imposta di bollo sulle fatture elettroniche.
L’imposta di bollo del valore di 2 euro si applica alle operazioni fatturate con importi non assoggettati ad IVA, che hanno un valore superiore a 77,47 euro. Nei documenti fiscali, inoltre, è obbligatorio indicare la dicitura “assolvimento dell’imposta di bollo ai sensi del D.M. 17 giugno 2014”, selezionando la voce che si trova sui software per la compilazione e l’invio delle fatture elettroniche.
I pagamenti vengono effettuati per ogni trimestre, ma negli ultimi anni sono state apportate una serie di modifiche alla tabella di marcia.
Le regole attuali sono contenute principalmente nel decreto del Ministero dell’Economia e delle Finanze del 4 dicembre 2020, che ha aggiornato il calendario delle scadenze di pagamento del tributo.
| Periodo | Scadenza per il pagamento dell’imposta di bollo |
|---|---|
| 1° Trimestre | 31 Maggio |
| 2° Trimestre | 30 Settembre |
| 3° Trimestre | 30 Novembre |
| 4° Trimestre | 28 Febbraio |
Non tutte le partite IVA, però, devono rispettare esattamente questi appuntamenti.
Il Decreto Semplificazioni, approvato nel 2022, ha previsto la possibilità di posticipare il pagamento per le somme dovute fino a 5.000 euro.
Questa regola è entrata in vigore a partire dalle fatture emesse dal 1° gennaio 2023 e permette ai contribuenti di rimandare la scadenza fino a fine novembre nel caso in cui non si superi la soglia stabilita.
| Periodo di riferimento e importo | Scadenza versamento |
|---|---|
| Imposta di bollo I trimestre superiore a 5.000 euro | Scadenza 31 maggio |
| Imposta di bollo I trimestre inferiore a 5.000 euro | Scadenza 30 settembre |
| Imposta di bollo II trimestre | Scadenza 30 settembre |
| Imposta di bollo I e II trimestre inferiore a 5.000 euro | Scadenza 30 novembre |
| Imposta di bollo III trimestre | Scadenza 30 novembre |
| Imposta di bollo IV trimestre | Scadenza 28 febbraio |
Se la scadenza per il pagamento dell’imposta di bollo è un giorno festivo, slitta al primo giorno lavorativo successivo.
Bollo fatture elettroniche: come viene generato il modello f24 precompilato online
Da qualche anno è disponibile sul portale Fatture e Corrispettivi una sorta di modello f24 precompilato online che si basa su un calcolo automatico dell’imposta di bollo effettuato sui dati delle fatture elettroniche in possesso dell’Agenzia delle Entrate.
Semplificando, il sistema genera l’importo da versare moltiplicando il numero delle fatture inviate tramite il Sistema di Interscambio per 2 euro, il valore dell’imposta.
I contenuti che derivano dal flusso di fatture elettroniche vengono organizzati in due diversi elenchi:
- nel primo vengono riportati i dati dei documenti contrassegnati dalla dicitura prevista per l’assolvimento dell’imposta di bollo (elenco A);
- nel secondo confluiscono i dati dei documenti che non hanno l’indicazione richiesta, ma che sembrano avere tutti i presupposti per l’applicazione dell’imposta (elenco B).
Entro determinate scadenze, il sistema offre la possibilità di verificare e modificare l’elenco: se non vengono apportate modifiche sarà confermato il valore elaborato dal sistema.
| PERIODO | MESSA A DISPOSIZIONE ELENCHI A E B | DATA LIMITE MODIFICHE ELENCO B | VISUALIZZAZIONE IMPORTO DOVUTO IMPOSTA DI BOLLO | SCADENZA VERSAMENTO IMPOSTA DI BOLLO |
|---|---|---|---|---|
| 1° TRIMESTRE | 15 aprile | 30 aprile | 15 maggio | 31 maggio (1) (2) |
| 2° TRIMESTRE | 15 luglio | 10 settembre | 20 settembre | 30 settembre (2) |
| 3° TRIMESTRE | 15 ottobre | 31 ottobre | 15 novembre | 30 novembre |
| 4° TRIMESTRE | 15 gennaio dell’anno successivo | 31 gennaio dell’anno successivo | 15 febbraio dell’anno successivo | 28 febbraio dell’anno successivo (3) |
1 - Se l’importo dovuto per il primo trimestre non supera 5.000 euro, il versamento può essere eseguito entro il 30 settembre.
2 - Se l’importo dovuto complessivamente per il primo e secondo trimestre non supera 5.000 euro, il versamento può essere eseguito entro il 30 novembre.
3 - Se l’anno è bisestile il versamento può essere eseguito entro il 29 febbraio.
Bollo fatture elettroniche: come pagare online
Per poter pagare online è necessario innanzitutto collegarsi al portale Fatture e Corrispettivi tramite le proprie credenziali.
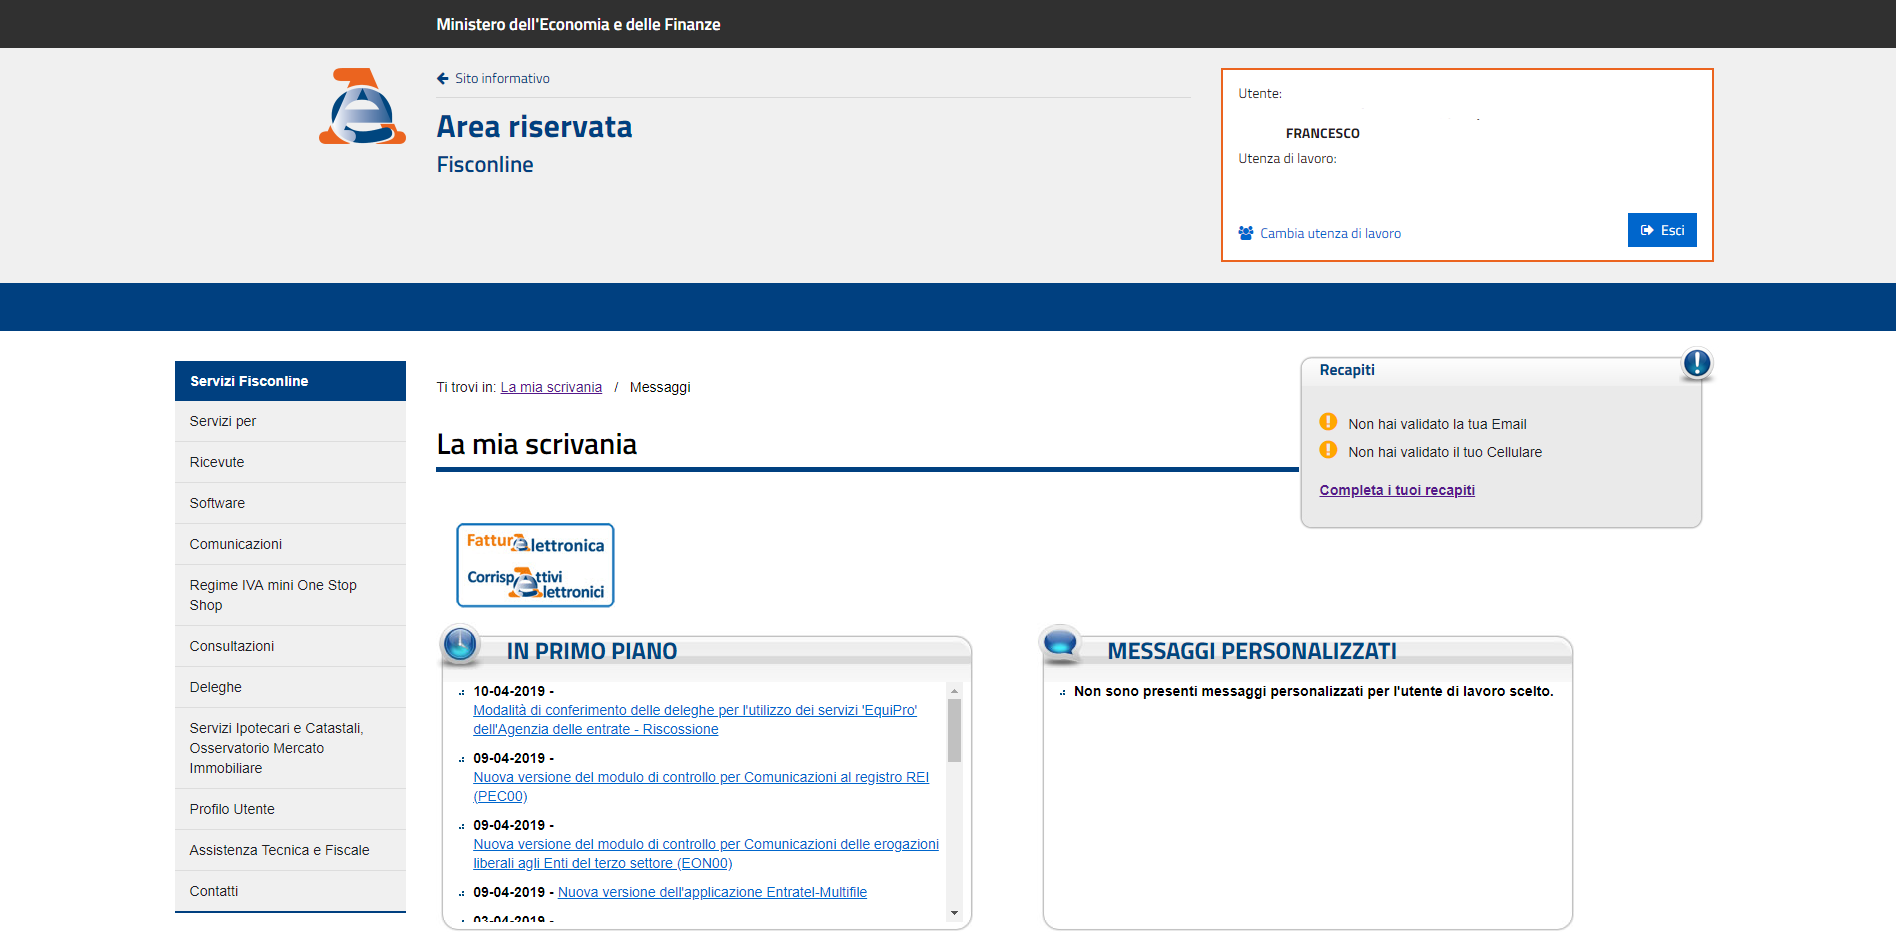
Dall’accesso al portale Fatture e Corrispettivi al versamento dell’imposta di bollo le istruzioni sono disponibili anche in un video tutorial dedicato al modello F24 precompilato online.
Una volta effettuato l’accesso, l’utente si trova difronte a una panoramica dei servizi che ha a disposizione:
- Fatturazione elettronica e conservazione;
- Dati Fatture e comunicazioni IVA;
- Corrispettivi;
- Consultazione.
Per accedere al modello f24 precompilato online da utilizzare per il versamento del bollo sulle fatture elettroniche, è necessario selezionare la sotto categoria “Fatture elettroniche e altri dati IVA” della voce “Consultazione”.
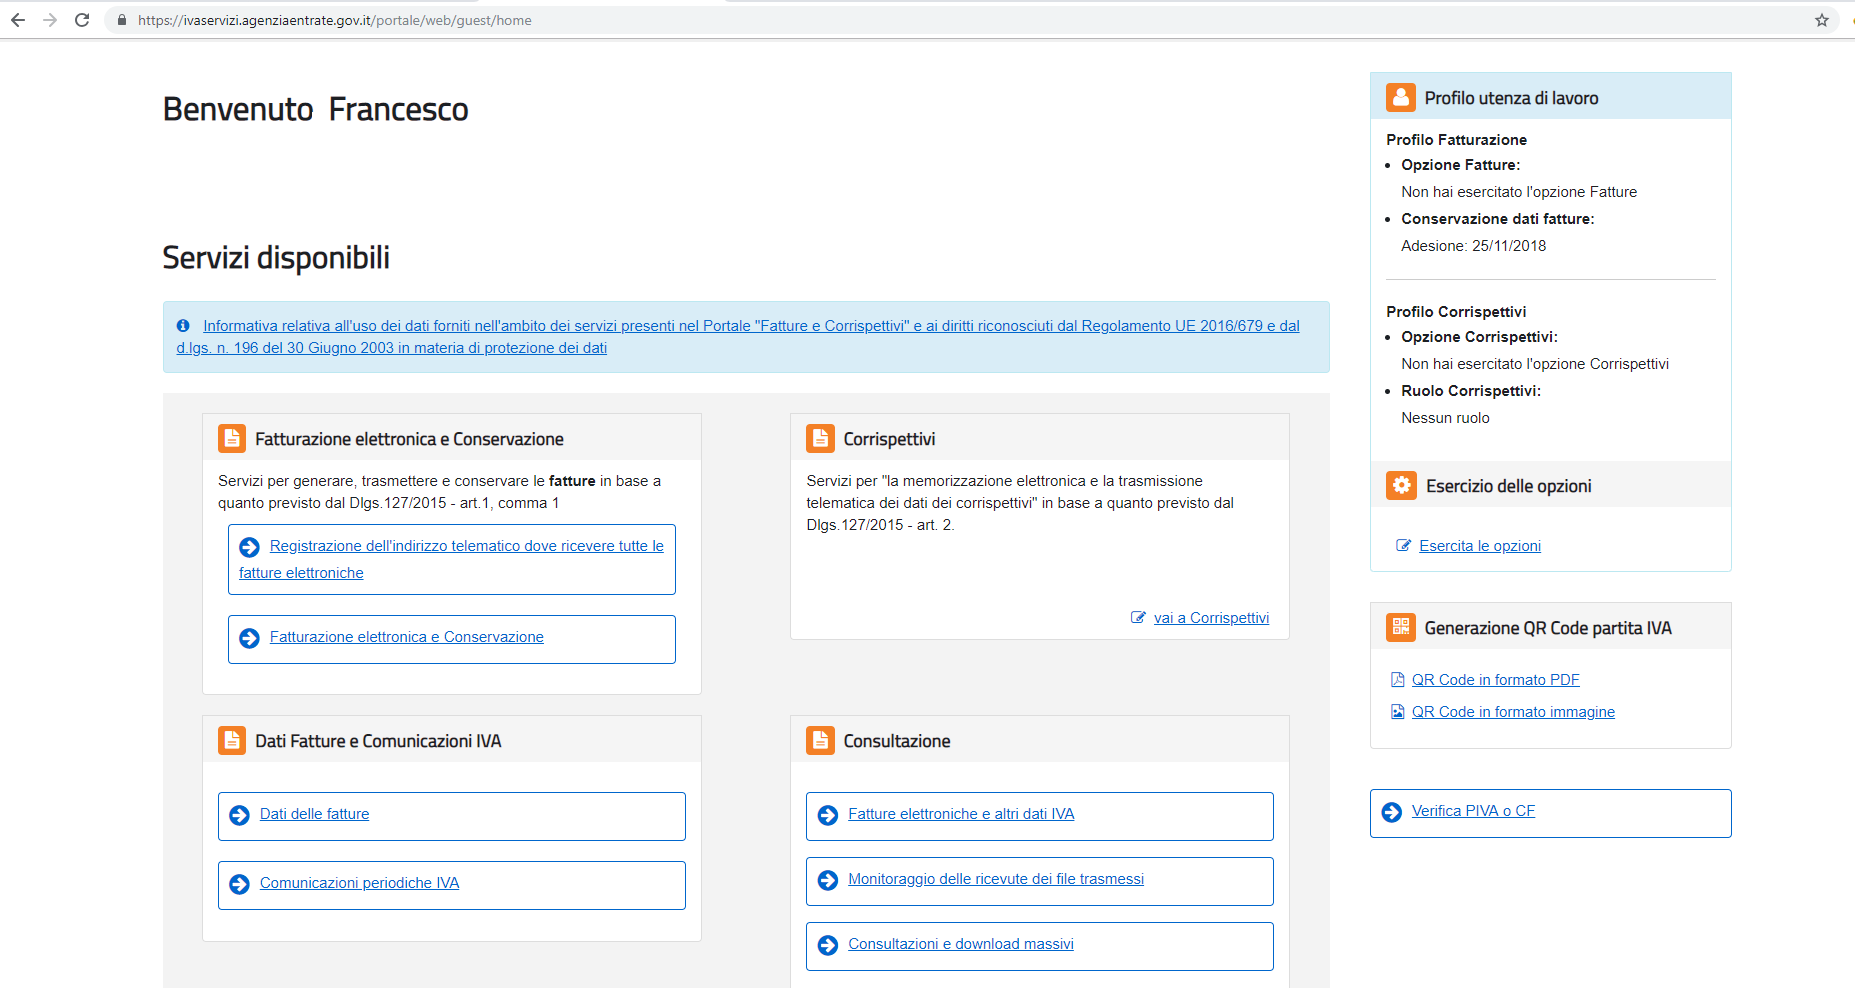
Una volta, poi, all’interno dell’area, appare una panoramica dei servizi disponibili:
- Fatture elettroniche;
- Dati fatture transfrontaliere;
- Corrispettivi;
- Spesometro;
- Liquidazioni periodiche IVA;
- L’Agenzia scrive.
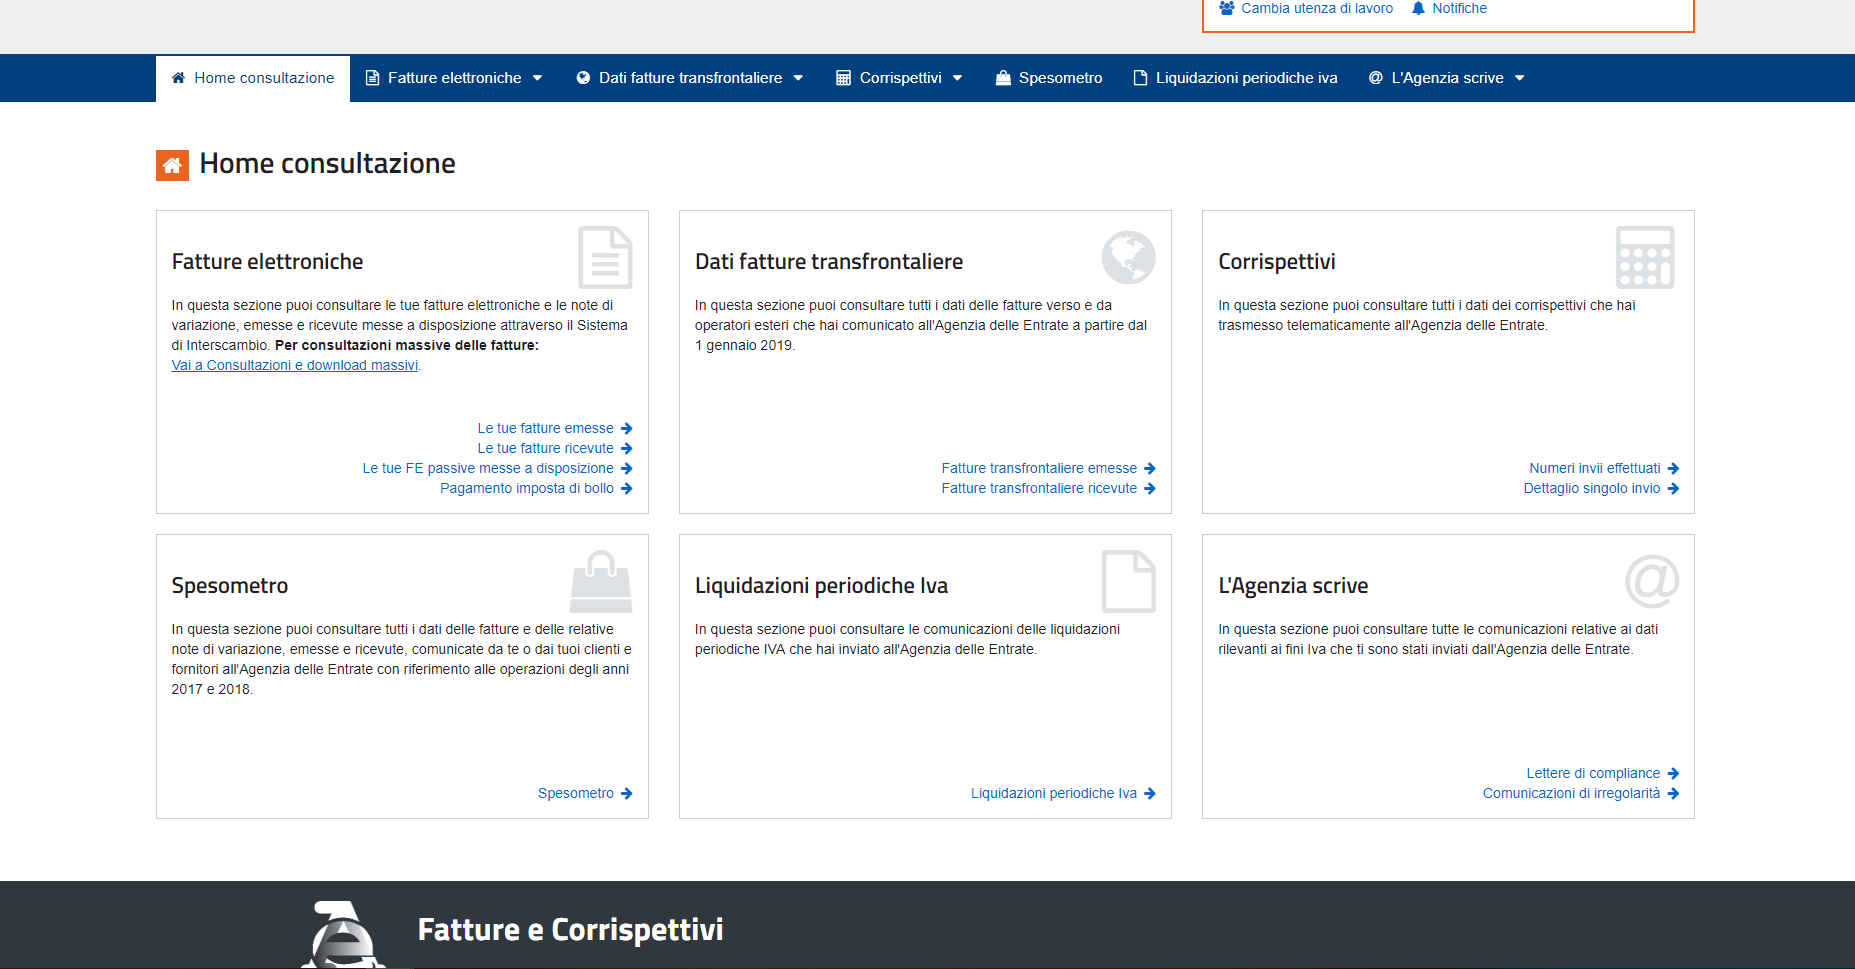
Per accedere allo strumento online che permette di generare il modello F24 precompilato è necessario cliccare sulla voce “Pagamento imposta di bollo” nell’area “fatture elettroniche”.
A questo punto l’utente si trova difronte allo strumento utile per calcolare l’importo del versamento dell’imposta di bollo sulle fatture elettroniche. Il totale è dato dal numero di documenti dichiarati, che fa riferimento esclusivamente alle fatture inviate tramite Sistema di Interscambio, moltiplicato per il valore dell’imposta.
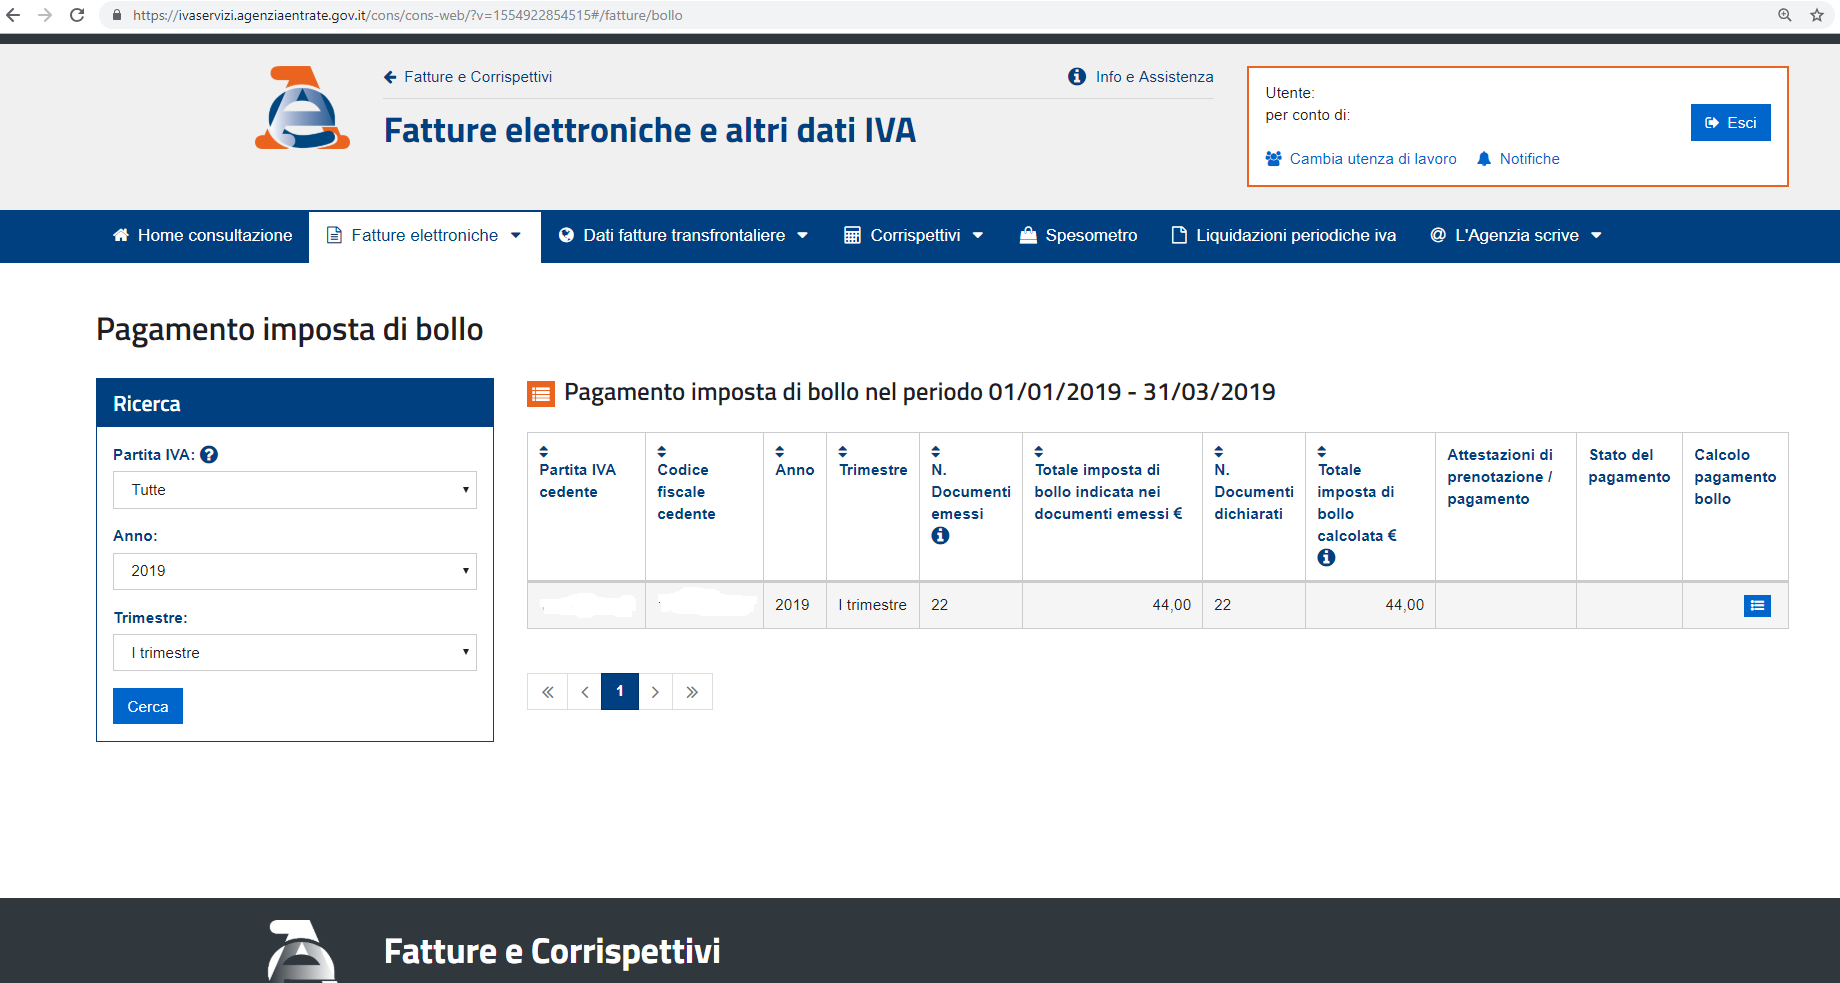
Cliccando sulla mascherina di calcolo, si accede, poi, al modello F24 precompilato online, necessario per adempiere all’obbligo previsto.
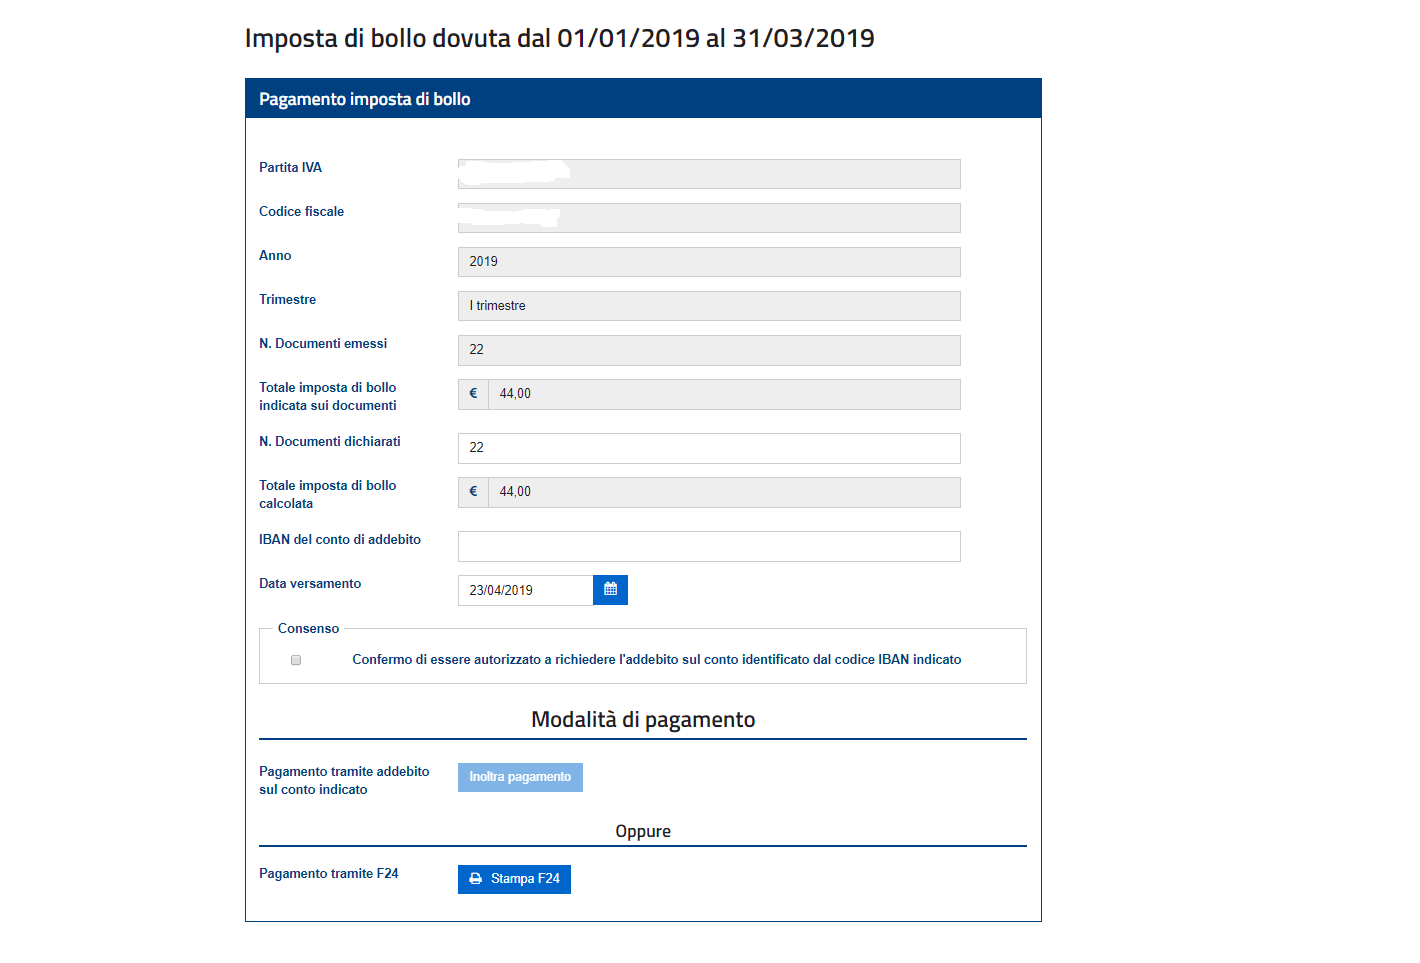
A questo punto si può procedere al pagamento tramite l’addebito in conto corrente: basterà aver indicato gli estremi bancari. In alternativa, è sempre possibile effettuare il pagamento tramite il modello F24 con trasmissione telematica.
I codici tributo da utilizzare sono i seguenti.
| Codice tributo imposta di bollo sulle fatture elettroniche | Periodo |
|---|---|
| 2521 | 1° trimestre |
| 2522 | 2° trimestre |
| 2523 | 3° trimestre |
| 2524 | 4° trimestre |
Imposta di bollo fatture elettroniche: come verificare i pagamenti online
Tramite la stessa funzionalità web, poi, è possibile controllare anche i versamenti dell’imposta di bollo effettuati per i trimestri e le relative ricevute di elaborazione.
Nel caso di versamento omesso, carente o tardivo, l’Agenzia delle Entrate trasmette al contribuente una comunicazione telematica all’indirizzo di posta elettronica certificata presente nell’elenco INI-PEC (Indice nazionale degli indirizzi di PEC), per segnalare le somme dovute tra valore dell’imposta di bollo, sanzione ridotta a un terzo e interessi.
Il contribuente o l’intermediario delegato ha 30 giorni per fornire chiarimenti in merito ai versamenti dovuti e ottenere la rideterminazione delle cifre indicate nella comunicazione. Anche questo scambio, può essere effettuato tutto direttamente online tramite il sistema CIVIS o, in alternativa, è possibile rivolgersi a un ufficio territoriale fissando un appuntamento.
Articolo originale pubblicato su Informazione Fiscale qui: Bollo su fatture elettroniche: come gestire il pagamento online

