Rottamazione quinquies, quater e riammissione: tutti alla cassa entro la scadenza del 30 novembre 2026, con regole diverse su decadenza e tolleranza
 su

La rottamazione delle cartelle monopolizza il calendario fiscale.
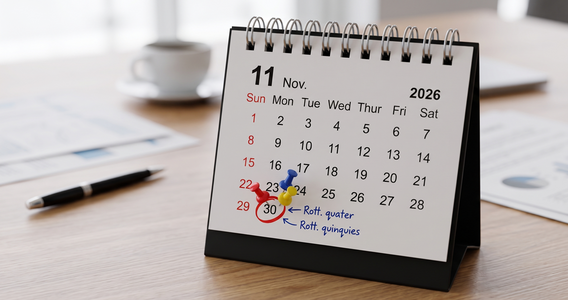
Nello scadenzario di novembre 2026 a farla da padrone sono i pagamenti relativi alla definizione agevolata. In un’unica data bisognerà versare le rate della rottamazione quinquies e della rottamazione quater, anche in relazione ai riammessi.
La data da annotare è quella di lunedì 30 novembre, ma con regole differenti in materia di decadenza e tolleranza in caso di lievi ritardi.
Le tre scadenze della rottamazione del 30 novembre 2026
L’avvio dal 2026 della nuova definizione agevolata delle cartelle si affianca al piano dei versamenti in corso, e ormai alle battute finali, relativamente alla rottamazione quater.
La coesistenza delle due diverse forme di rientro agevolato comporta quindi l’accavallarsi delle scadenze. Così sarà per l’appuntamento del 30 novembre, giornata entro la quale andranno pagate tre differenti quote:
- la terza rata della rottamazione quinquies;
- la quattordicesima rata della rottamazione quater;
- la sesta rata della riammissione alla rottamazione quater.
Al tris di termini legati alle diverse forme di definizione agevolata va aggiunto, per completezza, il calendario che interessa i cittadini e le cittadine che si trovano nelle zone dell’Emilia Romagna, delle Marche e della Toscana colpite dalle alluvioni che si sono verificate nel 2023 e che seguono una tabella di marcia differita per la rottamazione quater.
I termini ordinari sono stati prorogati di tre mesi dal Decreto Alluvione n. 61/2023: entro il 31 ottobre (differito al 2 novembre) andrà quindi saldata la tredicesima rata, con tolleranza fino al 7 novembre.
Tolleranza di cinque giorni sulla scadenza, binari diversi per rottamazione quinquies e quater
Per una corretta pianificazione dei versamenti, è necessario prestare attenzione alle differenze che caratterizzano la rottamazione quater e l’edizione quinquies della definizione agevolata.
In prima battuta la regola della tolleranza: i cinque giorni in più per il pagamento delle rate non sono per tutti ma continuano ad interessare solo le somme dovute da chi ha aderito alla rottamazione quater (compresi i riammessi e, come visto, i beneficiari della proroga del DL Alluvione).
Per questi quindi, la rata in scadenza il 30 novembre potrà essere versata entro il 5 dicembre, termine che tuttavia cadendo di sabato è automaticamente differito a lunedì 7.
Discorso diverso per quel che riguarda i pagamenti della rottamazione quinquies: la tolleranza di cinque giorni ha interessato solo la scadenza del 31 luglio 2026 in caso di opzione per il versamento in un’unica soluzione, così come si applicherà in relazione all’ultima rata dovuta.
Nella generalità dei casi quindi sarà perentorio pagare entro il 30 novembre, senza alcun margine aggiuntivo a disposizione.
Decadenza a doppio binario: cosa cambia tra rottamazione quater e quinquies
Alle differenze sulla tolleranza si affiancano anche le regole a doppio binario in materia di decadenza.
Per quel che riguarda la rottamazione quater, in caso di omesso ovvero insufficiente o tardivo versamento, superiore a cinque giorni, delle rate previste dal piano la definizione agevolata decade e si perdono i benefici previsti.
Discorso diverso invece per la rottamazione quinquies: in caso di rateazione, la decadenza è prevista in caso di mancato o insufficiente versamento di due rate, anche non consecutive, così come dell’ultima rata (dopo i cinque giorni di tolleranza).
L’ultima pace fiscale consente in sostanza al contribuente di restare indietro di una quota: potrà saltare la scadenza del 30 novembre chi è quindi fino a quel momento in regola o chi, in caso di mancato versamento nei termini delle rate precedenti, effettuerà per tempo il pagamento della quota rimasta in arretrato.
Decadenza con effetti diversi anche sulla rateizzazione ordinaria
Anche l’impatto della decadenza non è uguale per tutti.
Per chi decade dalla rottamazione quater i versamenti effettuati sono considerati a titolo di acconto sulle somme dovute. Sul totale tornano ad aggiungersi sanzioni e interessi e l’importo residuo potrà essere nuovamente rateizzato seguendo le procedure ordinarie previste dall’Agenzia delle Entrate Riscossione.
La rottamazione quinquies prevede al contrario un veto alle nuove dilazioni: anche in questo caso, in caso di decadenza i versamenti effettuati sono considerati a titolo di acconto sulle somme complessivamente dovute, ma non è possibile ottenere forme di rateizzazione ordinaria.
| Aspetto | Rottamazione Quater | Rottamazione Quinquies |
|---|---|---|
| Tolleranza 5 giorni | Applicabile a tutte le rate | Solo per saldo unico (31/07) o ultima rata |
| Soglia di decadenza | Mancato o tardivo versamento di 1 sola rata | Mancato versamento di 2 rate (anche non consecutive) o dell’ultima rata |
| Effetto post-decadenza | Dilazione ordinaria AdER consentita sul debito residuo | Divieto assoluto di nuova rateizzazione ordinaria |
Articolo originale pubblicato su Informazione Fiscale qui: Rottamazione cartelle: tris di scadenze a novembre 2026, tolleranza e decadenza a doppio binario

