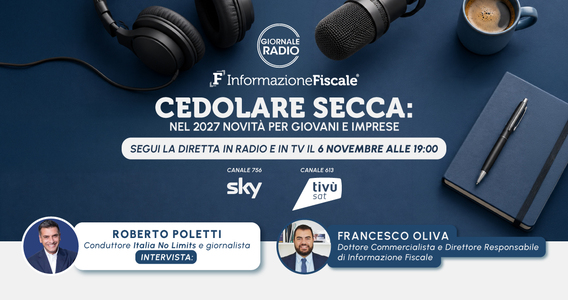
Nel Ddl di Bilancio 2027 l'aliquota della cedolare secca sui contratti a canone concordato scende all'1% per i giovani e al 5% per tutti e in parallelo torna in campo la tassazione agevolata anche per i negozi. La mappa delle nuove flat tax nell'intervista del Direttore di Informazone Fiscale, Francesco Oliva, ai microfoni di Giornale Radio
 su

Il Disegno di Legge di Bilancio 2027 cambia l’assetto della cedolare secca, con un doppio intervento che interesserà l’affitto di case e negozi.
L’obiettivo è incrementare l’offerta di alloggi a prezzi accessibili in un contesto di forte tensione abitativa e ridare fiato alle locazioni commerciali.
Per le locazioni abitative, al centro delle modifiche la cedolare secca sugli affitti concordati, pari ad oggi al 10 per cento.
Nel testo della Manovra 2027 approvato dal Governo, atteso ora al vaglio delle aule parlamentari, l’aliquota della flat tax si dimezza e scende ulteriormente all’1 per cento per le locazioni nei confronti di inquilini under 36.
Per i negozi invece torna in campo la cedolare secca commerciale, al 21 per cento e al 10 per cento nelle grandi città.
A fare il punto sulle novità e sulle reali prospettive di riuscita della misura è Francesco Oliva, Direttore di Informazione Fiscale, intervenuto ai microfoni di Giornale Radio nel corso delle trasmissione Italia no limits di venerdì 6 Novembre 2026, condotta dal giornalista Roberto Poletti.
Cedolare secca, la mappa delle nuove aliquote della flat tax affitti nella Manovra 2027: sconti record per gli under 36
Sono due i filoni di intervento in materia di affitti previsti dal Governo.
Il primo fronte del provvedimento contenuto nel testo del Disegno di Legge di Bilancio 2027 riguarda i contratti a canone concordato (applicati nei comuni ad alta tensione abitativa, per studenti e contratti transitori), dove l’attuale imposta sostitutiva del 10 per cento subisce un taglio netto.
Per la generalità dei contratti a canone concordato nei comuni ad alta densità abitativa o con carenza di soluzioni l’aliquota della flat tax scende al 5 per cento.
In parallelo, debutta una cedolare secca ultraridotta, pari all’1 per cento, destinata alle locazioni in cui l’inquilino è un giovane con meno di 36 anni.
Come ricordato dal Direttore di Informazione Fiscale, Francesco Oliva, la Manovra 2027 richiama in campo anche la cedolare secca per i locali commerciali: torna la possibilità di optare per la tassa piatta anche per i negozi, aprendo un canale di semplificazione per il commercio di vicinato.
Anche in questo caso le aliquote della flat tax saranno due: si applicherà la tassazione del 21 per cento, in parallelo alla misura del 10 per cento per le locazioni commerciali nei comuni capoluogo delle città metropolitane. In tutti i casi, nel regime agevolato rientreranno esclusivamente i locali C\1 di superficie non superiore a 200 mq, escluse pertinenze.
Restano invece invariati gli altri due pilastri del regime: la cedolare ordinaria al 21 per cento per i contratti a canone libero e l’aliquota al 26 per cento per gli affitti brevi (a partire dal secondo immobile locato).
Il meccanismo della nuova flat tax sugli affitti: vantaggi fiscali in cambio di canoni calmierati
La logica economica alla base del provvedimento mira a incentivare i proprietari ad accettare il vincolo del canone concordato, che per definizione impone un prezzo calmierato e non soggetto all’adeguamento ISTAT e quindi esente dai rincari legati all’inflazione.
A fronte della limitazione sul valore del canone di locazione, il locatore beneficia non solo del taglio drastico dell’imposta sostitutiva (fino all’1 per cento o 5 per cento), ma anche - ricorda il Direttore di Informazione Fiscale - della riduzione dell’IMU, che di base prevede già uno sconto del 25 per cento per chi stipula contratti concordati.
Il nodo dell’efficacia: grandi città, affitti brevi e morosità
Nonostante la misura venga definita meritoria nelle intenzioni, emergono perplessità sulla sua tenuta pratica.
Come sottolineato ai microfoni di Giornale Radio, il quadro si complica nei grandi centri urbani - come Roma, Milano, Firenze e Bologna - dove la domanda supera vertiginosamente l’offerta.
In questi contesti, il proprietario rischia di assorbire il vantaggio fiscale come margine personale, senza che ciò si traduca in una reale discesa dei prezzi sul mercato o in un incremento sostanziale degli alloggi disponibili.
A pesare sull’equazione sono soprattutto due fattori critici.
In prima battuta la concorrenza delle locazioni brevi. Nonostante il 26 per cento di tassazione oltre il primo immobile, il rendimento lordo generato dal turismo e dai soggiorni brevi rimane spesso sensibilmente più redditizio rispetto a un canone calmierato a lungo termine.
Pesa poi l’assenza di tutele pubbliche per chi affitta.
Il vero freno che trattiene molti proprietari dall’immettere immobili sul mercato ordinario non è solo il carico tributario, bensì il rischio di insolvenza e la lentezza nelle procedure di sfratto. Come evidenziato da economisti e fiscalisti, la norma seppur meritoria nelle intenzioni si scontra con l’assenza di garanzie anti-morosità.
Il quadro che emerge dalle dichiarazioni di Francesco Oliva è chiaro: il taglio fiscale rappresenta un segnale importante, ma da solo rischia di non bastare per risolvere la questione dell’emergenza abitativa.
Articolo originale pubblicato su Informazione Fiscale qui: Cedolare secca 2027, cosa cambia per l’affitto di case e negozi: la mappa delle nuove flat tax

