Quasi l'80 per cento dell'IRPEF grava sul 30 per cento dei contribuenti, composti in buona parte dal cosiddetto ceto medio. Il problema non è però la progressività ma gli stipendi che restano al palo: il Fisco ha fatto quello che le imprese non hanno potuto
 su

L’IRPEF è a carico di pochi e i più “vessati” sono i contribuenti con redditi dai 35.000 euro in su.
Questa platea, che rappresenta il 18,78 per cento del totale dei contribuenti, paga il 65 per cento dell’intera IRPEF.
Se si considerano anche i redditi che partono dai 29.000 euro, emerge che il 30 per cento circa dell’intera platea dei contribuenti versa il 78,67 per cento del totale dei 216,24 miliardi di gettito incassato dallo Stato.
I dati arrivano dall’analisi di Itinerari Previdenziali presentata al CNEL nel corso delle celebrazioni dell’80° anniversario CIDA-Confederazione Italiana Alti Dirigenti e Professionalità il 24 settembre 2026.
Alla base dei dati le logiche di progressività dell’IRPEF: paga di più chi ha maggiore capacità contributiva. Ma, in parallelo, pesa l’“effetto stampella” della leva fiscale sulle retribuzioni per quel che riguarda i lavoratori dipendenti.
Lo Stato ha sostituito le imprese sul tema degli stipendi, con il fine di ridurre il peso delle tasse sulle buste paga e garantire di conseguenza un “incasso extra” mese per mese. Ora però è tempo di spostare l’attenzione sugli incentivi alla produttività.
IRPEF a carico di pochi: è la progressività a dire chi paga più o meno
Puntuale come ogni anno, l’analisi delle dichiarazioni dei redditi curata dal Centro Studi e Ricerche di Itinerari Previdenziali è tornata a mostrare una fotografia del nostro Paese ormai cronicizzata: a pagare le tasse in Italia sono sempre i soliti.
Una ristretta platea di contribuenti, che appartengono alla fascia reddituale compresa tra i 29.000 e i 55.000 euro annui, sostiene la quasi totalità del gettito IRPEF e, di conseguenza, il finanziamento del welfare state e dei servizi pubblici essenziali.
Come prevedibile, la reazione del dibattito pubblico punta l’attenzione contro il sistema fiscale, secondo una logica di semplificazione nella lettura dei dati che non coglie però il reale problema.
Partiamo quindi da un assunto: l’IRPEF è un’imposta progressiva, costruita secondo i principi dettati dall’articolo 53 della Costituzione. Ogni contribuente contribuisce alla spesa pubblica sulla base della propria capacità contributiva e, quindi, chi più guadagna più paga.
Non deve quindi stupire che chi ha redditi particolarmente bassi sia totalmente esentato dall’IRPEF, anche alla luce del sistema della no tax area che si applica fino al limite di 8.500 euro annui. Guardando l’estremo opposto, non deve altresì destare stupore che chi ha redditi particolarmente elevati sia sottoposto a un carico fiscale più pesante.
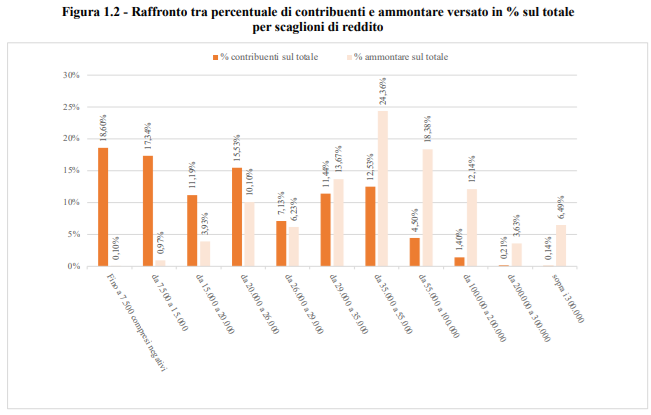
Fonte: Osservatorio sulla spesa pubblica e sulle entrate 2026 - Tredicesima indagine sulle entrate fiscali di Itinerari Previdenziali-CIDA
La domanda da porsi è diversa: l’IRPEF è davvero la causa del problema o ne è semplicemente lo specchio?
L’IRPEF sugli stipendi: quasi l’80 per cento per i redditi che superano i 29.000 euro
Per fornire una risposta è utile analizzare i dati relativi al comparto dei lavoratori dipendenti, per i quali le politiche fiscali degli ultimi anni hanno introdotto un sistema di agevolazioni che assottigliano la base imponibile, e quindi il totale del conto delle imposte dovute annualmente.
Dal punto di vista complessivo, i dipendenti - il 53,86 per cento del totale dei dichiaranti - versano un totale di 102,325 miliardi di IRPEF al netto del TIR, il trattamento integrativo in busta paga che ha sostituito l’ex bonus Renzi.
Se si osserva la piramide retributiva del lavoro subordinato, emerge come le agevolazioni in busta paga (al quale si aggiunge il taglio del cuneo fiscale) abbiano quasi azzerato il prelievo sulle fasce medio basse.
Stando ai dati forniti dal report, il 61,4% dei dipendenti (quelli che dichiarano redditi fino a 26.000 euro) pagano il 12,64 per cento dell’IRPEF, che però per i redditi fino a 15mila euro viene azzerata dal TIR e dalle altre forme di agevolazione che agiscono sull’imposta.
Il grosso del carico dell’IRPEF (il 79,66 per cento), è a carico del 30 per cento circa di cittadini con redditi da lavoro dipendente da 29.000 euro in su, e il 63,14 per cento è a carico del 16 per cento di coloro che dichiarano redditi pari o superiori a 35.000 euro.
Quanto sopra pone all’attenzione un elemento chiave: la maggior parte dei dipendenti ha redditi che non superano i 26.000 euro, per i quali il “peso dell’IRPEF” è assottigliato dal sistema di bonus introdotti dallo Stato per rispondere alla questione salariale.
I bonus IRPEF come Robin Hood per aumentare gli stipendi bassi
I bonus IRPEF (trattamento integrativo e taglio del cuneo fiscale) sono diventati una “stampella” per le imprese e sono stati utilizzati dai Governi per integrare le buste paga dei redditi medio-bassi.
L’effetto distorsivo? L’incasso netto in busta paga è sì salito, ma senza una reale crescita dei salari lordi.
E ora, come evidenziato dall’Ufficio Parlamentare di Bilancio, non c’è più spazio per usare l’IRPEF come leva per aumentare gli stipendi.
Secondo l’analisi dell’UPB, tra il 1990 e il 2026 la retribuzione media lorda si è ridotta del 6,6 per cento e le politiche fiscali hanno agito come Robin Hood nell’ottica di ammortizzatore della disuguaglianza di mercato, uscendo fuori dalle proprie prerogative e compensando l’assenza di interventi diretti nell’ambito della contrattazione collettiva.
A questo si aggiunge il tema del fiscal drag: dal 2021 a fine 2024 l’inflazione cumulata ha superato il 17 per cento e il mancato adeguamento delle soglie degli scaglioni IRPEF fa sì che piccoli recuperi salariali nominali spingano i lavoratori verso aliquote più elevate o al venir meno delle detrazioni, riducendo il reddito disponibile netto.
Si parla di “trappola della povertà”: un aumento di stipendio diventa sconveniente, perché fa venir meno il diritto ai bonus fiscali, porta a un salto d’aliquota e agisce anche sulle agevolazioni legate all’ISEE.
Il sistema dei bonus sui redditi diventa quindi implicitamente un doppio disincentivo all’aumento della produttività e dei salari: sostituisce la contrattazione collettiva e rende paradossalmente sconveniente accettare un lavoro più remunerativo.
Il problema reale (e la soluzione) sono gli stipendi
Se quindi il problema non risiede nelle logiche di progressività dell’IRPEF, ma nell’uso della flessibilità dell’imposta come panacea emergenziale, l’attenzione deve spostarsi sul tema delle retribuzioni e della produttività.
Ed è questo uno dei temi reali posti in evidenza dal rapporto di Itinerari Previdenziali, che solo se letto in maniera superficiale diventa uno scontro tra “ricchi e poveri”.
Lo evidenzia anche la prefazione del Presidente di CIDA, Stefano Cuzzilla:
“La progressività è un principio costituzionale e un elemento irrinunciabile di equità. Chi ha di più è giusto che contribuisca di più. Ma progressività e redistribuzione possono funzionare nel tempo soltanto se poggiano su una base sufficientemente ampia di cittadini che producono reddito e partecipano al finanziamento della spesa pubblica.”
In un sistema in cui l’IRPEF è la principale fonte del finanziamento del welfare, è centrale far crescere redditi e produttività.
Su questo punto è bene evidenziare che il cantiere politico non è fermo e, al contrario, dallo stesso Governo è arrivata la proposta di inserire in Legge di Bilancio 2027 una norma per ridurre il peso fiscale sugli stipendi dei giovani, anche per rispondere al tema della fuga dei talenti, introducendo forme di incentivi per le aziende che faranno la loro parte.
Torna alla memoria il sistema dell’IRES premiale, introdotta per il solo anno 2025 e che ha garantito alle aziende la riduzione dell’aliquota dell’imposta dal 24 al 20 per cento in caso di utili lasciati in azienda e reinvestiti in crescita, beni strumentali e occupazione.
Ed è forse proprio agevolare chi investe per aumentare la produttività, garantendo un ritorno diretto anche ai lavoratori che contribuiscono agli obiettivi aziendali, la strada da percorrere.
In questo il Fisco può e deve ancora fare la sua parte, spostando l’attenzione dalla logica dei bonus diretti ai lavoratori a un sistema in grado di diventare leva per la crescita complessiva del Paese.
Articolo originale pubblicato su Informazione Fiscale qui: L’IRPEF è il problema? Gli stipendi sono la soluzione

