Nella Relazione sull'evasione fiscale 2026 il MEF fornisce i numeri del concordato: 12,3 miliardi di redditi in più e 7,3 miliardi di base IRAP. Un bilancio positivo? È ancora presto per dirlo e il rischio è che lo Stato ci perda
 su

L’adesione al primo biennio del concordato preventivo biennale (CPB) porta in dote al Fisco una base imponibile aggiuntiva pari a 12,3 miliardi di euro ai fini IRPEF e IRES, ai quali si aggiungono i 7,3 miliardi di base imponibile ai fini IRAP.
I numeri sono contenuti nella “Relazione sull’economia non osservata e sull’evasione fiscale e contributiva”, pubblicata dal Ministero dell’Economia e delle Finanze in allegato al Documento Programmatico di Finanza Pubblica 2026.
Se a una prima lettura questi numeri sembrano decretare la vittoria del nuovo patto tra Fisco e partite IVA, l’analisi approfondita rivela una realtà molto più complessa.
Nascoste nelle note a piè di pagina, emergono diverse criticità nell’analisi dei dati che ridimensionano l’entità del concordato.
Concordato, il bilancio del primo biennio: 12,3 miliardi di redditi extra per le partite IVA aderenti
I dati messi a disposizione congiuntamente al DPFP 2026 fotografano l’impatto del concordato preventivo biennale.
Nella prima edizione del patto tra Fisco e partite IVA hanno accettato la proposta elaborata dall’Agenzia delle Entrate un totale di 460.922 soggetti che applicano gli ISA.
In percentuale, si tratta del 16,84 per cento della platea complessiva degli aventi diritto.
A questi si aggiungono i 59.306 nuovi contribuenti che vi hanno aderito nel biennio 2025/2026, per una platea complessiva di 520.228 partite IVA che hanno scelto di applicare il nuovo strumento di compliance.
Rispetto al totale delle 2,7 milioni di partite IVA coinvolte, il concordato non ha quindi registrato un’“adesione di massa”.
Per valutarne l’impatto effettivo è però necessario scendere a fondo e soffermarsi sugli ulteriori elementi messi a disposizione.
Tra questi, la relazione del MEF mette nero su bianco gli incrementi delle basi imponibili per il primo biennio del CPB rispetto all’anno base 2023.
Nel complesso, la base imponibile ai fini del reddito d’impresa e di lavoro autonomo è aumentata di 4,4 miliardi per il 2024 e di 7,9 miliardi per il 2025. Ai fini IRAP, l’incremento del valore della produzione netta è stato pari a 2,4 miliardi nel primo anno e di 4,9 miliardi nel secondo.
Sommando le basi imponibili delle imposte sui redditi e dell’IRAP, l’incremento della materia imponibile dichiarata e concordata rispetto al 2023 ammonta a 6,8 miliardi in più nel 2024 e a 12,8 miliardi nel 2025.
| Tipologia di Imposta / Base Imponibile | Anno Base (2023) | Incremento 2024 | Incremento 2025 | Totale Extra-Imponibile Biennio (2024+2025) |
|---|---|---|---|---|
| Redditi (Lavoro Autonomo e Impresa) | 33,0 Mld € | +4,4 Mld € (+13,3%) | +7,9 Mld € (+23,9%) | +12,3 Mld € |
| IRAP (Valore Produzione Netta) | 30,8 Mld € | +2,4 Mld € (+7,8%) | +4,9 Mld € (+15,9%) | +7,3 Mld € |
| TOTALE MATERIA IMPONIBILE | 63,8 Mld € | +6,8 Mld € | +12,8 Mld € | +19,6 Mld € |
Fonte: Elaborazione su dati del Ministero dell’Economia e delle Finanze (Relazione sull’Evasione Fiscale 2026)
Una fotografia sfocata: cosa non dicono i dati del MEF
I numeri sull’extra reddito concordato negli anni 2024-2025 sono positivi, ma non sufficienti per valutare il reale impatto dello strumento.
Lo evidenzia una “postilla” contenuta nello stesso report del MEF:
“Un’opportuna valutazione ex post dell’impatto di gettito dell’introduzione del Concordato Preventivo Biennale richiederebbe, tuttavia, la stima del controfattuale, ovvero di quanto sarebbe comunque variata la base imponibile ai fini del reddito d’impresa e di lavoro autonomo nel caso in cui non fosse stata introdotta la misura di policy”
La Relazione fornisce in sostanza solo il dato grezzo, ma non permette di capire quanto dell’incremento di reddito registrato sia effettivamente merito del CPB.
In sostanza, la nota sembra sottintendere che parte di questo incremento si sarebbe verificato comunque, per effetto delle dinamiche macroeconomiche generali.
Ed è questo una delle verità “non dette”.
Per analizzare il reale impatto del concordato manca inoltre ancora un dato fondamentale: il valore dei redditi effettivi dichiarati dai contribuenti che hanno aderito al concordato, che si cristallizzeranno superato il termine per l’invio della dichiarazione dei redditi relativa all’anno d’imposta 2025 (modello Redditi 2026).
Chi ha aderito al concordato? L’effetto “selezione-avversa”
I dati contenuti nella relazione dimenticano poi di fornire la fotografia chiara della platea degli aderenti, fondamentale per capire se e quanto sia stato o meno centrato l’obiettivo di compliance e di incremento dell’affidabilità fiscale complessiva.
Come ben noto, le logiche del concordato premiano chi prevede già di fatturare molto di più negli anni successivi rispetto a quello che precede la formulazione della proposta da parte dell’Agenzia delle Entrate (ad esempio grazie a nuovi contratti o alla crescita della propria attività).
Il motivo è chiaro: il reddito extra incassato rispetto a quello concordato resta fuori dal perimetro della tassazione. Ed è qui che l’assenza di un controfattuale impedisce una valutazione d’impatto definitiva: quanti hanno guadagnato dal patto fiscale e, di contro, quanto ci ha perso il Fisco?
Se si guarda alle informazioni ad oggi note, per lo Stato il concordato potrebbe presentare un “conto negativo”. A porre la questione in evidenza è la distribuzione delle adesioni per fasce di affidabilità fiscale (ISA).
I dati ufficiali diffusi da Sogei mostrano una curva nettamente crescente: nella fascia di massima affidabilità (voto ISA tra 8 e 10), l’adesione complessiva ha sfiorato il 59,5 per cento (con un picco del 62,4 per cento nel biennio 2025-2026).
Al contrario, tra i contribuenti con voto ISA insufficiente (sotto il 6) l’adesione è crollata al 16,5 per cento.
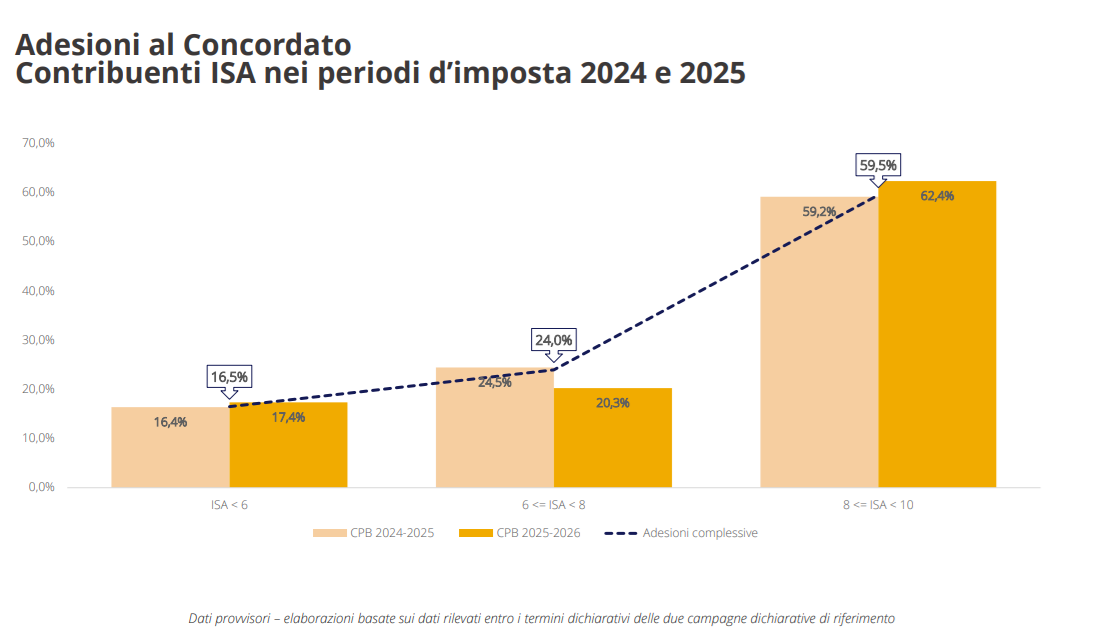
(Fonte: Commissione Esperti Indici Sintetici di Affidabilità p.i. 2025 - Report riunione 11 marzo 2026)
I numeri riflettono le logiche del concordato, che punta ad adeguare gradualmente, nei due anni, il valore degli imponibili.
Il meccanismo presenta un “doppio binario” strutturato in base al livello di affidabilità fiscale del titolare di partita IVA:
- per i contribuenti già considerati pienamente affidabili (punteggio ISA alto), il reddito concordato viene mantenuto costante e rivalutato in base alle previsioni macroeconomiche, garantendo la stabilità fiscale;
- per i contribuenti con bassa affidabilità fiscale, le basi imponibili proposte per il biennio vengono gradualmente incrementate rispetto all’anno base fino a condurle verso l’area di massima affidabilità.
Semplificando, il concordato si presenta più vantaggioso per i più affidabili agli occhi del Fisco, e i dati diffusi da Sogei relativamente alla platea di chi ha detto sì al patto fiscale nel biennio 2024/2025 riflettono questa impostazione.
Il Fisco incassa dai virtuosi e il concordato rischia di essere uno sconto preventivo
Se quasi il 60 per cento degli aderenti è composto da soggetti che avevano già un voto ISA eccellente, i 12,3 miliardi di maggior reddito dichiarati nel biennio provengono quasi tutti da aziende o professionisti che stavano già lavorando e guadagnando bene e il cui reddito sarebbe cresciuto comunque per via dell’inflazione e del mercato.
Il concordato non è riuscito a catturare la platea dove si concentra la maggiore propensione all’evasione (che nel lavoro autonomo ordinario supera tuttora il 59,7 per cento del tax gap IRPEF).
Il bilancio del primo biennio si chiude quindi con una certezza e un’incognita.
La certezza è che a dire di sì al Fisco sono state prevalentemente le partite IVA ad alta affidabilità fiscale, che hanno colto l’opportunità di stabilizzare la propria posizione in una fase di crescita.
L’incognita, evidenziata dalle stesse note dei tecnici del MEF, è quanto di quei 12,3 miliardi sia vera “emersione” e quanto semplice crescita fisiologica dell’economia.
Il dubbio resta, e solo i dati reali sui redditi effettivi potranno dire se il Fisco ha davvero guadagnato dal concordato o se ha firmato uno “sconto preventivo” a chi avrebbe comunque dichiarato di più.
Articolo originale pubblicato su Informazione Fiscale qui: Partite IVA, dal concordato 12,3 miliardi di redditi extra. Il bilancio del MEF è però sfocato

