Dal 2027 entrano in vigore i nuovi Testi Unici e il Consiglio dei Ministri ha approvato un decreto correttivo per poter adeguare le norme alle ultime modifiche, ma le novità della riforma potrebbero non essere finite
 su

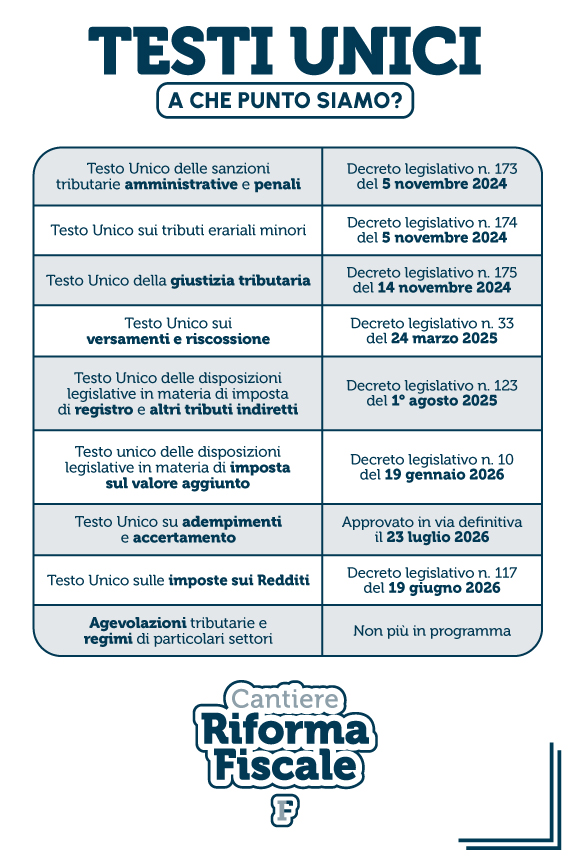
Per citare Lucio Dalla, il nuovo anno porterà una trasformazione nel mondo del Fisco: dal 1° gennaio entreranno in vigore gli 8 Testi Unici approvati nell’ambito della riforma fiscale.
Ma prima del debutto c’è bisogno di una revisione: il Consiglio dei Ministri del 13 ottobre ha avviato l’iter per approvare un decreto legislativo di correzione dei diversi tomi dell’enciclopedia fiscale.
Entro la fine dell’anno bisogna mettere ordine tra le diverse disposizioni che i cittadini, le cittadine e gli addetti ai lavori potranno navigare aiutandosi con un apposito software annunciato dal viceministro all’Economia e alle Finanze Maurizio Leo. Nel frattempo, però, ci sono alcuni capitoli da scrivere che restano ancora in programma, come un ulteriore taglio IRPEF o la cedolare secca.
Puoi accedere a tutti gli approfondimenti dello speciale Cantiere riforma fiscale in pdf tramite il prodotto Academy gratuito per gli iscritti alla newsletter e puoi ricevere le prossime puntate direttamente via mail iscrivendoti gratuitamente alla pubblicazione Substack di Informazione fiscale
Testi Unici in vigore dal 2027: l’adeguamento alle novità
Dal funzionamento delle imposte alle dichiarazioni dei redditi, fino ad arrivare alle sanzioni e alla riscossione, i Testi Unici hanno preso forma in un arco temporale di quasi due anni: dalla fine del 2024 fino ad agosto 2026.
Nel cantiere della riforma fiscale si è creato, quindi, un doppio binario: mentre la normativa fiscale trovava una nuova organizzazione, i suoi contenuti continuavano a cambiare.
Ed è anche per questo che, in vista dell’entrata in vigore, serve un labor limae: tutta la collezione sarà rivista “con l’aggiornamento dei riferimenti normativi, la correzione di refusi e il completamento della trasposizione di disposizioni vigenti”, anticipa il Governo nel comunicato stampa del 13 ottobre.
Come di consueto, il testo dovrà passare dal Parlamento ed essere approvato in via definitiva dal Governo, entro fine anno per avere tutta la panoramica fiscale aggiornata a inizio 2027.
Questo nuovo decreto legislativo di attuazione della riforma fiscale inaugura la stagione delle correzioni postume, che sui Testi Unici potrebbero tornare a essere necessarie.
L’incarico al Governo di modificare la normativa tributaria secondo i principi condivisi in Parlamento tramite la legge n. 111 del 2023 è scaduto il 29 agosto 2026. Resta, però, la possibilità di apportare correzioni e integrazioni alle norme di attuazione fino al 29 agosto 2028, ovvero 24 mesi dopo il termine previsto.
| IN SINTESI: Come funziona l’attuazione della riforma fiscale? |
|---|
| Con la Legge delega, è stato affidato al Governo il compito di rivedere il sistema tributario, modificando la normativa fiscale con dei decreti legislativi di attuazione che vengono approvati in via preliminare dai Consigli dei Ministri. I testi poi passano al vaglio delle Commissioni parlamentari che devono fornire dei pareri sul loro contenuto, solo successivamente possono essere approvati definitivamente con un nuovo via libera del Governo. Dai decreti legislativi di attuazione derivano anche i decreti attuativi, di rango inferiore. Sono provvedimenti finalizzati a dettagliare le novità fiscali previste e vengono adottati da Ministeri o altri enti competenti per materia. |
Verso il capodanno dei Testi Unici con la prospettiva di ulteriori novità
Ma di fatto restano da chiudere anche i lavori di attuazione, nonostante la scadenza estiva. Diversi progetti della riforma fiscale non sono stati ancora realizzati e sono al centro della discussione della prossima Manovra, l’ultima buona occasione per metterli in pratica.
Il nuovo taglio IRPEF messo in cantiere si pone in linea di continuità con la revisione avviata con il decreto legislativo n. 216 del 2023 che ha inaugurato i lavori di riforma. E dalla legge delega arriva l’idea di una cedolare secca per i negozi, l’ipotesi di una tassazione agevolata per i più giovani, la promessa di detassare le tredicesime.
La costruzione di queste politiche fiscali è passata dal cantiere della riforma a quello della Manovra non tanto per una questione di tempi quanto per una questione di risorse.
La revisione del sistema tributario è un incarico senza portafoglio, le novità non hanno mai potuto prevedere maggiori oneri per lo Stato e le misure costose hanno dovuto trovare spazio in altri veicoli normativi.
Cambiando destinazione, il risultato però non cambia: lo spazio di Manovra per il 2027 è ristretto e più si avvicina la prova dei fatti, con la definizione delle misure per la prossima Legge di Bilancio, più si allontana la possibilità di dare concretezza alle buone intenzioni della riforma che sono rimaste su carta.
Bisognerà fare delle scelte. Nelle ultime ore perfino un nuovo taglio IRPEF per il ceto medio non è più così certo: una frenata che mette in discussione anche tutte le altre novità e rende incerto il panorama fiscale che si delineerà dal prossimo anno, a prescindere dal riordino della normativa.
Articolo originale pubblicato su Informazione Fiscale qui: Si avvicina il capodanno dei Testi Unici tra correzioni e altre possibili novità

