Dal 1° gennaio 2026, gli esercenti devono collegare gli strumenti di pagamento elettronico a quelli utilizzati per certificare i corrispettivi. Il collegamento viene effettuato online attraverso il portale dell'Agenzia delle Entrate. Inoltre, è previsto un credito d'imposta del 30% sulle commissioni, destinato a imprese e professionisti con ricavi o compensi dell'anno precedente non superiori a 400.000 euro.
 su

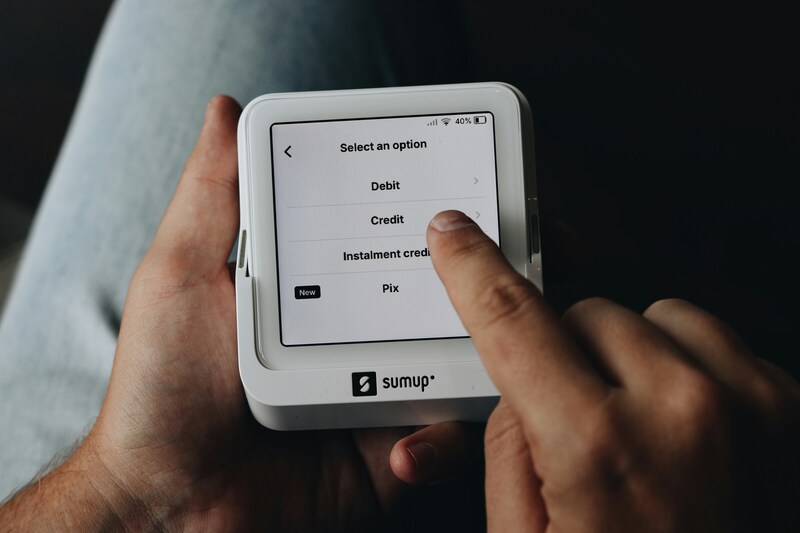
La prima cosa che si valuta quando si acquista un nuovo POS è il prezzo, oppure l’autonomia della batteria.
Ma questo non è sufficiente, bisogna anche considerare se quello specifico modello agevola a svolgere gli adempimenti amministrativi.
Per esempio, un pos portatile dovrebbe consentire di verificare che i dati siano stati comunicati correttamente al fisco. Nel 2026 sono stati introdotti degli obblighi e ci sono regole diverse a seconda di come il POS mobile viene utilizzato e di come vengono certificate le vendite.
Collegamento tra POS e registratore telematico
In seguito alla legge di Bilancio 2025, c’è l’obbligo di collegare gli strumenti di pagamento elettronico a quelli usati per certificare i corrispettivi.
Questo vale per le operazioni effettuate dal 1° gennaio 2026 in poi.
Per effettuare il collegamento, l’Agenzia delle Entrate ha messo a disposizione un servizio online sotto la voce “Fatture e Corrispettivi”.
La funzione “Gestione collegamenti” permette di associare i dati identificativi degli strumenti di pagamento alla matricola del registratore telematico.
Il collegamento può essere delegato a un intermediario, a patto che disponga della delega.
Chi deve collegare il POS e quali sono le esclusioni
Sono obbligati al collegamento tutti gli esercenti che ricevono pagamenti elettronici per operazioni certificate attraverso un registratore telematico, oppure tramite la procedura “Documento Commerciale on line”.
La guida dell’Agenzia delle Entrate chiarisce che quando tutte le operazioni vengono certificate esclusivamente attraverso fattura, non è previsto l’obbligo di collegamento.
Se lo stesso POS economico viene utilizzato sia per ricevere i pagamenti relativi alle fatture sia per incassare le vendite certificate attraverso un documento commerciale, il terminale deve essere associato allo strumento utilizzato per i corrispettivi.
Come si fa a sapere se un POS mobile deve essere associato al registratore? La prima cosa da fare è verificare quali operazioni vengono incassate attraverso quel terminale e quali documenti vengono emessi.
Scadenze per il collegamento del POS nel 2026
La scadenza iniziale del 20 aprile 2026 riguardava gli strumenti già utilizzati nel mese di gennaio. Per i POS attivati successivamente, invece, è previsto un termine diverso.
L’associazione deve essere registrata a partire dal giorno 6 del secondo mese successivo all’attivazione o alla modifica, entro l’ultimo giorno lavorativo dello stesso mese.
Per esempio:
- POS attivato a settembre 2026: il collegamento deve essere registrato dal 6 al 30 novembre 2026;
- POS attivato a ottobre 2026: la registrazione deve essere effettuata dal 6 al 31 dicembre 2026;
- Collegamento modificato a settembre 2026: l’aggiornamento deve avvenire dal 6 al 30 novembre 2026.
Se il collegamento cambia potrebbe essere necessario effettuare un aggiornamento. Per questo motivo, è bene conservare la data di attivazione del terminale e comunicare subito eventuali sostituzioni o dismissioni. L’acquisto di un POS economico extra per una seconda postazione può comportare un nuovo adempimento.
Credito d’imposta del 30% sulle commissioni POS
L’articolo 22 del decreto legge 124/2019 prevede un credito d’imposta pari al 30% delle commissioni agevolabili sostenute per i pagamenti elettronici.
È destinato agli esercenti attività d’impresa, arti o professioni che nell’anno precedente hanno registrato ricavi o compensi non superiori a 400.000 euro.
Il credito riguarda le commissioni relative alle operazioni effettuate nei confronti dei consumatori finali. Per esempio, se un’attività sostiene 100 euro di commissioni agevolabili durante un mese, il credito d’imposta corrispondente sarà di 30 euro, purché siano rispettati tutti i requisiti previsti.
Come può essere utilizzato questo credito?
La normativa prevede che venga utilizzato esclusivamente in compensazione attraverso il modello F24, indicando il codice tributo 6916, a partire dal mese successivo a quello in cui è stata sostenuta la spesa. Per effettuare il calcolo bisogna, quindi, conservare la documentazione relativa alle commissioni.
Differenza tra la ricevuta e il documento commerciale
La ricevuta del POS mobile serve ad attestare l’esito del pagamento, ma non sostituisce automaticamente il documento commerciale o la fattura.
Sono due documenti con funzioni diverse.
Nel documento commerciale deve essere indicata correttamente anche la modalità di pagamento. Inoltre, l’importo pagato dal cliente non coincide necessariamente con la somma che viene accreditata sul conto dell’esercente. Questo perché a volte le commissioni vengono trattenute direttamente dal gestore del servizio.
Per esempio, ipotizza che un cliente effettui un acquisto di 100 euro e paghi con carta. Per quella transazione viene applicata una commissione di 1,50 euro. L’importo netto accreditato sul conto potrebbe essere di 98,50 euro. Questo non significa che la vendita debba essere registrata per 98,50 euro. L’importo della vendita rimane di 100 euro, la differenza dipende dalla commissione applicata.
Quindi, la gestione fiscale del POS economico non riguarda solo il collegamento con il registratore telematico, bisogna conoscere anche le scadenze, verificare l’eventuale diritto al credito d’imposta del 30% e conservare la documentazione relativa ai pagamenti.
Articolo originale pubblicato su Informazione Fiscale qui: POS e fisco: obblighi di collegamento e credito del 30% sulle commissioni

