Il ritorno alla rivalutazione per fasce nel 2027 comporta risparmi per la finanza pubblica ma determina una riduzione permanente del valore delle prestazioni interessate. Lo precisa l’UpB in audizione sul testo della Legge di Bilancio
 su

Un pensionato su 4 subirà dei tagli all’importo della pensione il prossimo anno.
Le minori entrate variano da un minimo di 144 euro lordi annui a un massimo di 1.357 euro l’anno.
Sono questi gli effetti del taglio alla rivalutazione previsto dal disegno della Legge di Bilancio 2027, attualmente all’esame della Camera
In rapporto al reddito pensionistico, l’effetto combinato della nuova rivalutazione per fasce e dell’ampliamento dello scaglione IRPEF, al netto del drenaggio fiscale, è più sfavorevole sulle pensioni comprese tra 40.000 e 50.000 euro lordi annui.
Ad evidenziarlo è l’Ufficio Parlamentare di Bilancio (UPB) nell’audizione di ieri davanti alle Commissioni Bilancio riunite di Camera e Senato.
Rivalutazione pensioni: nel 2027 tagli da 144 a 1.357 euro l’anno
Con la Legge di Bilancio 2027 è in arrivo una nuova stangata sulle pensioni, in particolare per i pensionati con gli assegni più alti, oltre i 2.447,40 euro lordi al mese.
Il meccanismo è lo stesso attuato qualche anno fa, nel biennio 2023-2024, durante la scorsa impennata dell’inflazione. La rivalutazione degli assegni in adeguamento all’inflazione, che oggi avviene secondo un meccanismo basato su 3 diverse fasce di reddito, passerà nuovamente ad uno basato su 6 diverse fasce.
Come detto, restano maggiormente tutelati i pensionati con assegni fino a 4 volte il minimo INPS, che nel 2026 corrisponde a 2.447,40 euro.
Per tutti gli altri la percentuale di rivalutazione si riduce al crescere dell’assegno. Nello specifico, la rivalutazione scende:
- all’85% per i trattamenti compresi tra 4 e 5 volte il minimo INPS;
- al 53% per i trattamenti compresi tra 5 e 6 volte il minimo;
- al 47% per i trattamenti compresi tra 6 e 8 volte il minimo;
- al 37% per i trattamenti compresi tra 8 e 10 volte il minimo;
- al 32% per i trattamenti superiori a 10 volte il minimo.
L’adeguamento all’inflazione, la cosiddetta perequazione delle pensioni, viene effettuato sulla base della variazione dell’indice Istat dei prezzi al consumo. In attesa del valore ufficiale che arriverà con apposito decreto del Ministero delle Finanze, le stime attuali indicano una rivalutazione pari al 2,8 per cento. Se dovesse essere confermato tale valore, ad essere rivalutati del 2,8 per cento (quindi al 100 per cento) saranno solo gli assegni fino a 2.447,40 euro. Gli altri aumenteranno secondo le percentuali indicate.
Un intervento che ha generato non poche discussioni con l’avvio dell’iter parlamentare del testo del DdL.
Sulla stretta nella rivalutazione dei trattamenti pensionistici disposta dalla Manovra 2027 si è espressa anche la Banca d’Italia, sempre ieri in audizione alla Camera, dove sono state evidenziate le possibili ricadute anche sul mercato del lavoro.
“Pur essendo legittimi, interventi frequenti e non anticipati sui meccanismi di perequazione riducono la prevedibilità delle prestazioni pensionistiche e incidono sulla fiducia nel sistema previdenziale. In prospettiva, quest’ultima assume rilievo anche per gli incentivi all’offerta di lavoro.”
Ad evidenziare alcune criticità è stato anche l’Ufficio Parlamentare di Bilancio ieri in audizione, dove la Presidente Lilia Cavallari ha spiegato che “il ritorno alla perequazione per fasce nel 2027 comporta risparmi per la finanza pubblica, ma determina una riduzione permanente del valore delle prestazioni interessate”.
La misura coinvolge circa un quarto dei pensionati, cioè come detto quelli con reddito pensionistico superiore a quattro volte il minimo INPS (pari a circa 2.447 mensili nel 2026), determinando perdite crescenti in valore assoluto rispetto alla legislazione vigente.
Tali perdite, stima l’UPB, vanno da un minimo di 144 euro lordi annui per un pensionato con reddito mensile di 2.753 euro lordi nel 2026 (4,5 volte il minimo) e di 1.357 euro l’anno per un pensionato con reddito mensile pari a 6.730 (11 volte il minimo).
Il rapporto con il taglio IRPEF
Le minori entrate non sono pienamente compensate da un’altra importante misura prevista dal DdL Bilancio 2027, il taglio IRPEF per i redditi tra 50.000 e 55.000 euro. In rapporto al reddito pensionistico, si legge nel testo presentato dall’UPB, l’effetto combinato dell’ampliamento dello scaglione IRPEF e della rivalutazione per fasce, al netto del drenaggio fiscale, è più sfavorevole sulle pensioni comprese tra 40.000 e 50.000 euro lordi annui, dove la novità sull’IRPEF non ha alcun impatto.
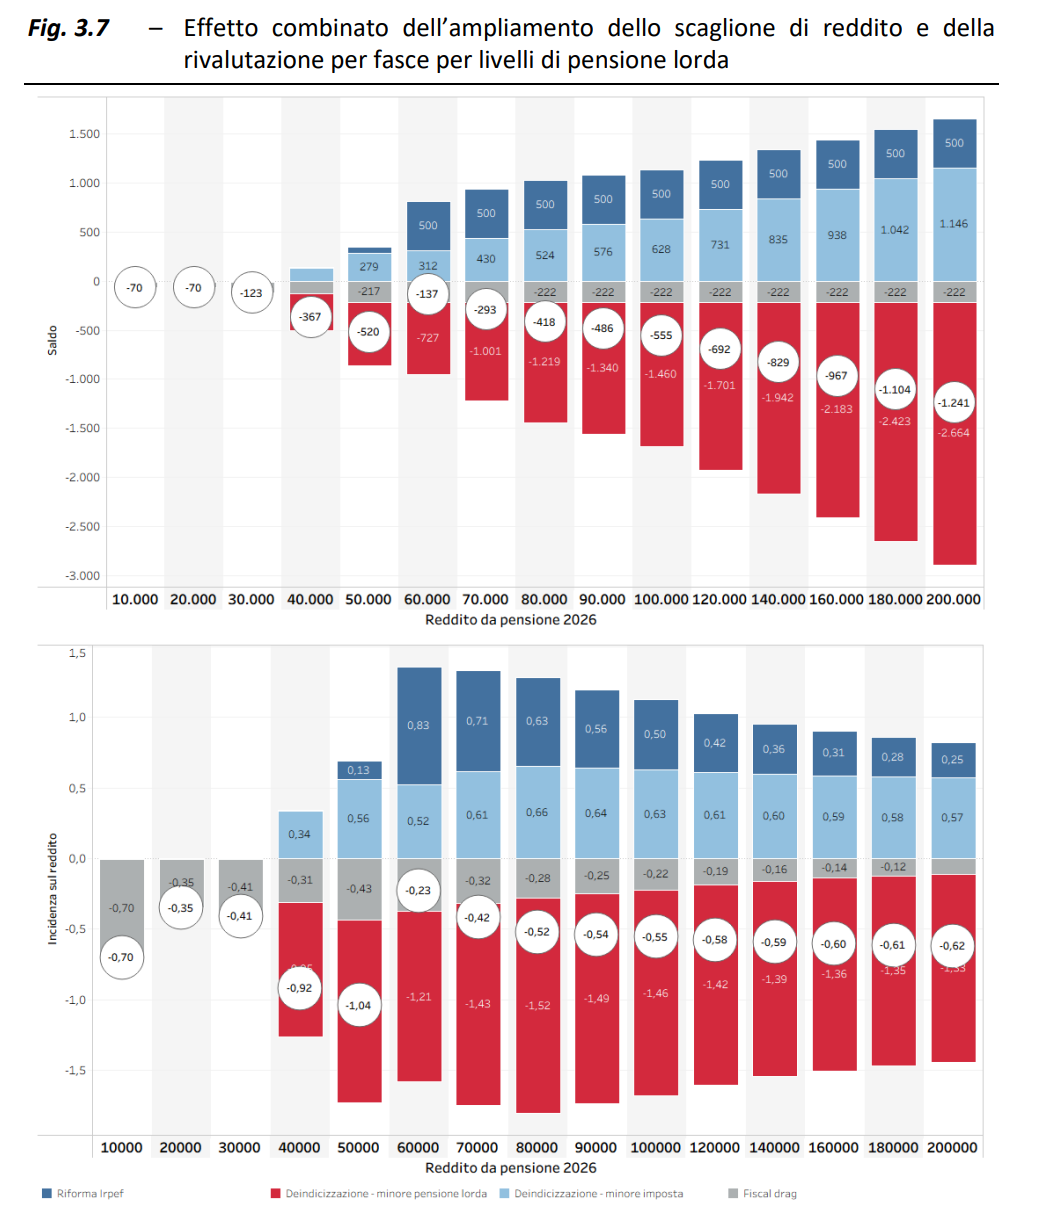
Come si può vedere nella tabella messa a disposizione nel rapporto, fino a 30.000 euro, al di sotto di quattro volte il minimo, la rivalutazione resta piena e il saldo (ossia l’effetto netto) riflette il solo drenaggio fiscale (cioè il maggiore prelievo che deriva dall’inflazione in un sistema di imposta progressivo non indicizzato), con una perdita compresa tra 70 e 123 euro.
A 40.000 euro, appena oltre cinque volte il minimo, la perdita è di 367 euro: la pensione subisce la minore rivalutazione senza beneficiare dell’ampliamento dello scaglione.
Le pensioni di 50.000 e 60.000 euro ricadono nella stessa fascia di rivalutazione, al 47 per cento, ma presentano saldi molto diversi. A 50.000 euro la perdita è di 520 euro, il valore più elevato in rapporto al reddito, poiché il beneficio della modifica dell’IRPEF si limita a circa 65 euro. A 60.000 euro il beneficio pieno di 500 euro assorbe gran parte della minore rivalutazione; pertanto, la perdita si riduce a 137 euro.
Oltre i 70.000 euro la perdita che deriva dalla minore rivalutazione cresce in valore assoluto con l’importo della pensione, mentre il beneficio IRPEF e il drenaggio fiscale restano costanti, rispettivamente a 500 e 222 euro. Il saldo raggiunge così una perdita di 1.241 euro per una pensione di 200.000 euro. In rapporto al reddito, tuttavia, il peso della minore rivalutazione raggiunge il massimo, circa l’1,5 per cento, tra 80.000 e 100.000 euro e si riduce poi per gli importi più elevati.
Gli effetti a lungo termine
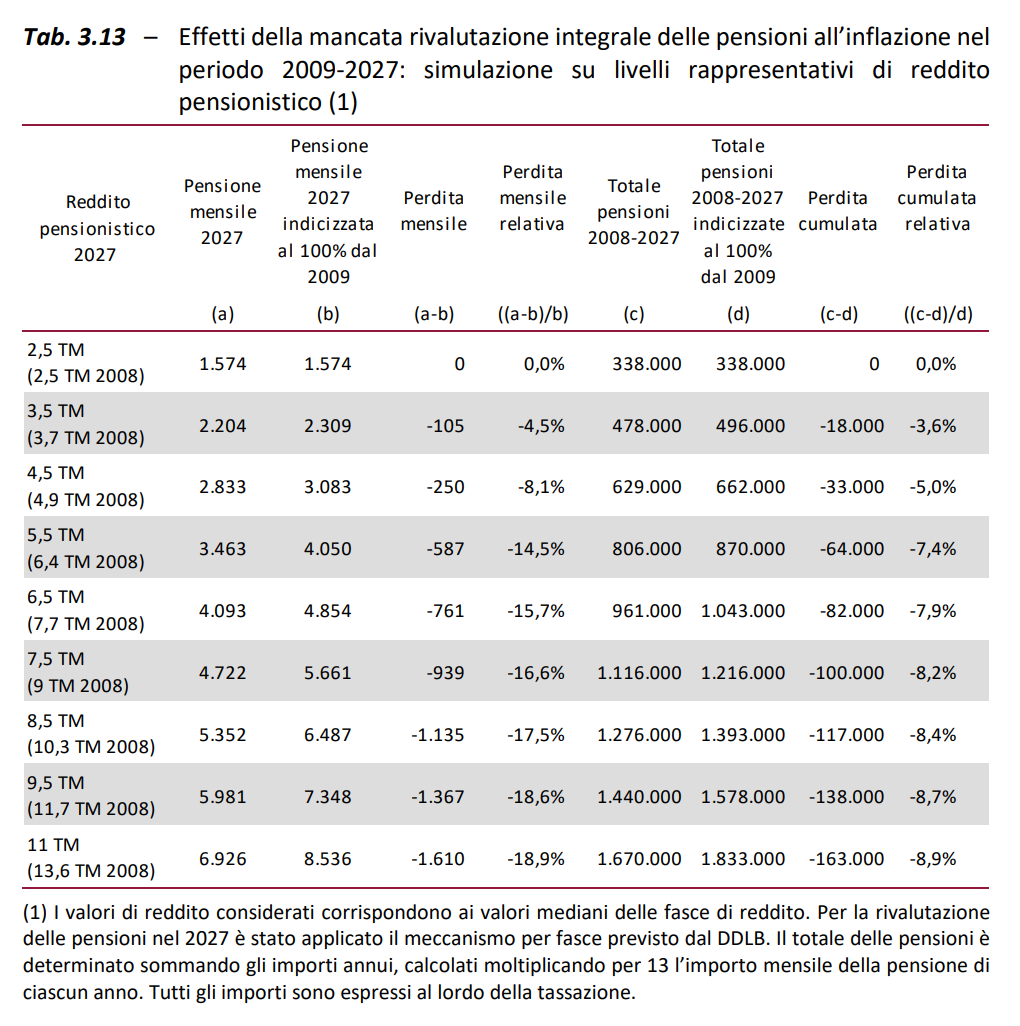
L’intervento del DdL, spiega l’UPB, è previsto per il solo 2027 ma gli effetti sono permanenti, e si sommano a quelli che derivano dagli altri interventi che si sono succeduti negli ultimi 20 anni.
I risultati presentati dall’UPB mostrano che, rispetto a uno scenario di piena indicizzazione all’inflazione, le restrizioni succedutesi nel tempo hanno determinato perdite, sia in valore assoluto sia in termini percentuali, crescenti con il reddito pensionistico.
Una persona che si trovava in pensione nel 2008 con un reddito pari a 3,5 volte il TM nel 2027, ha perso 105 euro al mese dal 2008: senza le limitazioni introdotte dal 2009, la pensione mensile sarebbe quindi più elevata di 105 euro. La perdita aumenta progressivamente fino a raggiungere 1.610 euro mensili per un reddito pensionistico pari a 11 volte il TM.
Per coloro che percepiscono una pensione per l’intero periodo 2008-2027, la somma delle perdite varia tra i 18.000 e i 163.000 euro, che corrispondono rispettivamente al 3,6 e all’8,9 per cento del totale delle prestazioni a cui avrebbero avuto diritto con una rivalutazione integrale.
“In questa prospettiva”, si legge nel rapporto, “le perdite possono essere interpretate come l’equivalente di un prelievo patrimoniale implicito sulla ricchezza pensionistica”.
Articolo originale pubblicato su Informazione Fiscale qui: Rivalutazione pensioni: nel 2027 tagli da 144 a 1.357 euro l’anno

