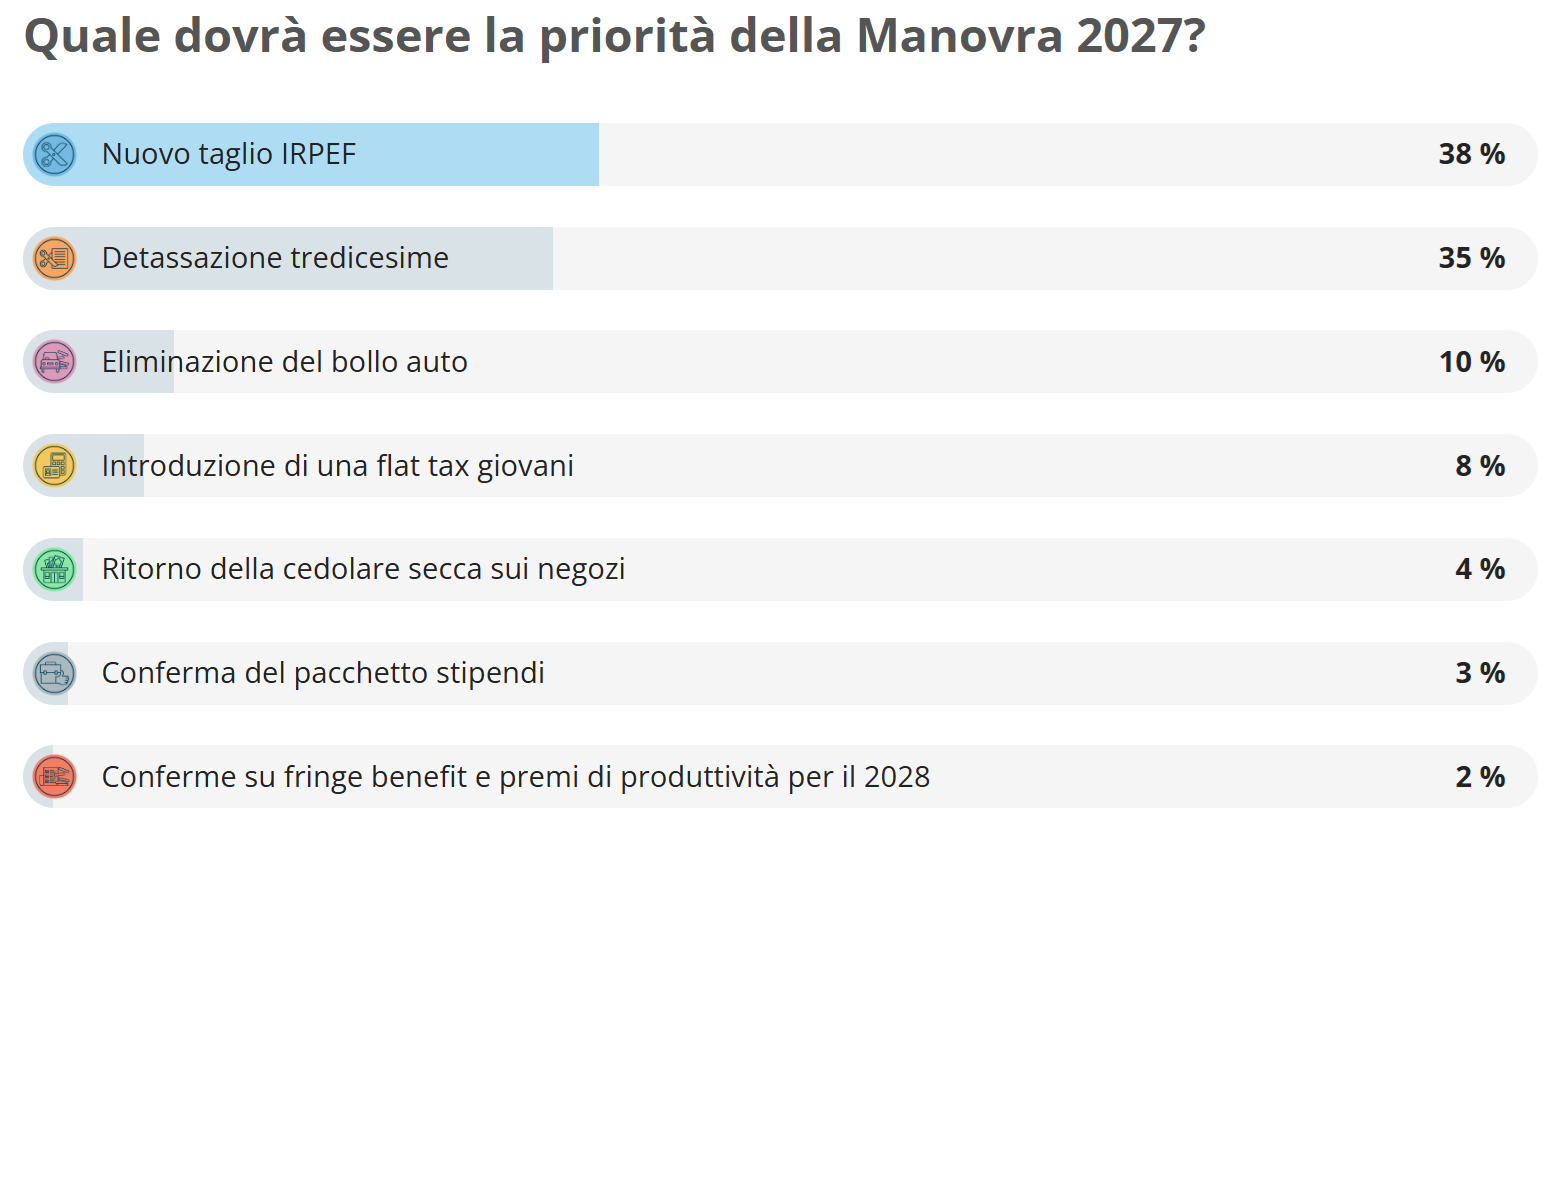
La Manovra 2027 dovrebbe partire dal taglio IRPEF per il ceto medio e dalla detassazione delle tredicesime: sono queste le due priorità assolute individuate da lettrici e lettori. Ma il Governo si appresta a scrivere una Legge di Bilancio chirurgica
 su

Sarà una Manovra difficile, dice il viceministro all’Economia e alle Finanze Maurizio Leo. Sarà seria, precisa il numero uno di via XX Settembre Giancarlo Giorgetti, dovrà essere coraggiosa, rilancia il vicepremier Matteo Salvini.
In realtà, la prossima Legge di Bilancio dovrà essere chirurgica: servirà studiare al millimetro l’impatto economico di ogni singola misura da inserire, in termini di spese per lo Stato e di effetti per le platee interessate, partendo dalle promesse fatte in questi anni.
Un nuovo taglio IRPEF e la detassazione delle tredicesime sono gli interventi improrogabili, secondo i lettori e le lettrici di Informazione Fiscale che hanno partecipato a un sondaggio sul tema. Ma sono anche tra le voci più costose in ballo.
Verso la Manovra 2027: partenza certa dall’IRPEF, futuro incerto sulle tredicesime
Il Governo si appresta ad approvare oggi, 2 ottobre, il Documento Programmatico di Finanza Pubblica, ponendo le basi per la costruzione della prossima Legge di Bilancio.
Sono ore molto delicate: l’impennata dell’inflazione, il confronto con l’UE sulla flessibilità dei conti pubblici, la necessità di mantenere promesse ed equilibri politici interni stanno complicando il lavoro.
Ci sono, però, delle strade obbligate da seguire e un nuovo taglio IRPEF è la prima di queste: serve per non lasciare a metà il lavoro avviato nel 2023 con l’apertura del cantiere della riforma fiscale, per dare un segnale al ceto medio, per tenere fede agli annunci fatti da più fronti di Governo nelle ultime settimane.
Puoi accedere a tutti gli approfondimenti dello speciale Cantiere riforma fiscale in pdf tramite il prodotto Academy gratuito per gli iscritti alla newsletter e puoi ricevere le prossime puntate direttamente via mail iscrivendoti gratuitamente alla pubblicazione Substack di Informazione fiscale
In questo contesto una nuova revisione delle regole di calcolo dell’IRPEF sembra essere il punto di partenza per la costruzione della prossima Manovra, l’unica certezza. Nell’ottica di proseguire lungo un percorso già avviato, l’intervento in programma tocca il secondo scaglione di reddito che dovrebbe essere esteso a 60.000 euro.
La novità, quindi, consisterebbe nell’alleggerimento della tassazione, dal 43 al 33 per cento, sui redditi tra 50.000 e 60.000 euro con un costo di 2,7 miliardi di euro.
Si parte, quindi, con una spesa importante e con la necessità di ponderare bene tutte le altre voci da inserire. E se, infatti, sulla priorità assoluta del nuovo taglio IRPEF la posizione di lettrici e lettori e le intenzioni del Governo convergono, le stesse certezze non ci sono sulla detassazione delle tredicesime.
Verso la Manovra 2027: oltre l’IRPEF e le tredicesime, il nodo stipendi
Più ci si avvicina all’apertura dei lavori della Legge di Bilancio e più l’interesse per la flat tax sulla mensilità natalizia sembra scemare. Si è parlato di una flat tax del 10 o del 15 per cento da riservare solo a chi non supera i 15.000 o i 30.000 euro di reddito. In ogni caso, per un intervento sulle tredicesime si parte da una spesa base di 500 milioni di euro.
La promessa arriva sempre dalla riforma fiscale ed è stata ribadita a più riprese la scorsa estate. Ma, ad esempio, non è stata menzionata dal viceministro Maurizio Leo tra le principali novità candidate a entrare in Manovra, che accanto all’IRPEF ha indicato come prioritario il ritorno della cedolare secca per i negozi e una nuova flat tax per i giovani, che allo stesso modo rientrano nel progetto di revisione del Fisco contenuto nella legge delega n. 111 del 2023.
E forse per questo motivo Maurizio Leo ha definito complicata la Manovra in arrivo: le promesse fatte sono tante e costose, la legge di bilancio 2027 è l’ultima occasione per passare ai fatti e la necessità di far quadrare i conti diventa sempre più forte.
A complicare la valutazione complessiva sulle novità da adottare c’è anche l’esigenza di mantenere gli impegni già presi: con una nuova ondata inflazionistica in atto e la necessità di proteggere il potere d’acquisto, è difficile tornare indietro sugli stipendi, eliminando le detassazioni previste per quest’anno e per confermarle serve circa un miliardo.
| Importi interessati | Tipologia di Flat tax/agevolazione ed eventuali limiti di applicazione | Limite di reddito di lavoro dipendente | Periodo di copertura |
|---|---|---|---|
| Aumento che deriva dai rinnovi contrattuali | 5 per cento | 33.000 euro | 2026 |
| Premi di produttività e partecipazione agli utili | 1 per cento fino a 5.000 euro | 80.000 euro | Fino al 2027 |
| Straordinari e maggiorazioni per lavoro notturno, in turni, nei giorni festivi e di riposo | 15 per cento fino a 1.500 euro | 40.000 euro | 2026 |
| Fringe benefit | Detassazione fino a 1.000 o 2.000 euro (con figli/e) | - | Fino al 2027 |
A pesare, infatti, non sono solo gli scenari internazionali o l’importanza di tenere in ordine i conti pubblici, ma anche le politiche fiscali adottate negli ultimi anni che hanno alzato la posta in gioco. D’altronde, lo stesso Ministro dell’Economia e delle Finanze Giancarlo Giorgetti a fine 2023, riferendosi al taglio del cuneo fiscale strutturale, parlò di una ipoteca su tutte le prossime Leggi di Bilancio.
A restringere ulteriormente i margini, in un momento economico già delicato, è proprio l’insieme delle “ipoteche” ereditate dagli anni precedenti: stanziamenti già previsti, misure da confermare e nuove risorse da reperire per mantenere le promesse.
L’IRPEF è tra le poche certezze, mentre è su questo equilibrio che si giocherà il destino delle altre misure, tredicesime comprese.
Articolo originale pubblicato su Informazione Fiscale qui: Verso la Manovra 2027: IRPEF tra i punti fermi, detassazione tredicesime tra i nodi da sciogliere

