Da oggi si può fare domanda di rottamazione quinquies per le tasse locali. Ci sarà tempo fino al 15 dicembre 2026 e già solo l'invio della richiesta all'AdER produce effetti immediati: stop ai pagamenti in corso e a nuove azioni di recupero
 su

Domanda al via da oggi, 16 ottobre, per la rottamazione quinquies delle tasse locali.
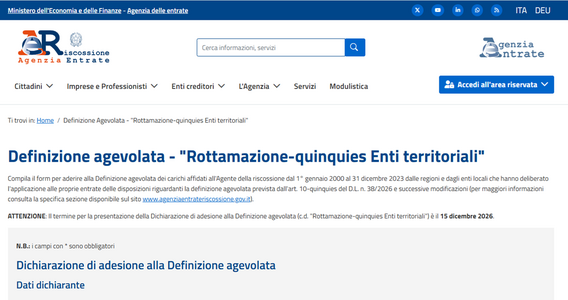
Dopo la messa a disposizione del prospetto delle cartelle incluse nella rottamazione, l’Agenzia delle Entrate Riscossione apre il canale telematico per l’invio dell’istanza.
Si potrà procedere tramite l’area riservata, accedendo con SPID, CIE o CNS, così come attraverso le funzionalità disponibili nell’area pubblica, avendo cura di convalidare i link e i documenti trasmessi dal sistema dopo l’invio.
La scadenza per richiedere l’accesso alla rottamazione delle cartelle relative alle tasse locali, dall’IMU fino al bollo auto, nei 1.500 Enti che hanno detto sì alla facoltà di adesione, è fissata al 15 dicembre 2026.
C’è quindi tempo per valutare effetti e benefici, ma procedere per tempo può risultare funzionale in alcune situazioni specifiche.
Già solo l’invio della domanda di rottamazione produce alcuni vantaggi, a partire dallo stop ai pagamenti delle rateizzazioni in corso.
Rateizzazioni sospese con la domanda di rottamazione quinquies presentata dal 16 ottobre 2026
La disciplina della rottamazione locale è “gemella” di quella già prevista per la definizione agevolata nazionale, al netto della regola specifica che subordina la possibilità di presentare domanda alla verifica preventiva della scelta fatta dal Comune o dalla Regione di riferimento.
La rottamazione quinquies delle entrate tributarie ed extratributarie è stata scelta da 1.500 Enti locali e territoriali. Il primo passaggio utile per capire se sarà possibile o meno aderire alla sanatoria è quindi la verifica della presenza della propria amministrazione nell’elenco ufficiale pubblicato dall’Agenzia delle Entrate Riscossione.
In caso positivo, parte l’analisi di regole e condizioni d’accesso, supportata dal prospetto informativo con il quale l’AdER aiuta a individuare i carichi relativi al periodo dal 2000 al 2023 ammessi alla procedura.
Il 15 ottobre l’Agenzia ha pubblicato il set di informazioni utili ai contribuenti, tra cui il pacchetto di FAQ che accompagnano la procedura di invio della domanda. Tra le risposte fornite, è quella relativa all’impatto della rottamazione sulle rateizzazioni in corso una delle più rilevanti.
Su questo punto, la presentazione della domanda di rottamazione quinquies produce già un beneficio immediato: per i debiti rientranti nell’ambito applicativo della misura agevolativa sono sospesi, fino alla scadenza della prima o unica rata del 31 marzo 2027, gli obblighi di pagamento derivanti da precedenti rateizzazioni.
Poi, al giorno della scadenza per il primo o unico pagamento, le rateizzazioni in corso relative a debiti per i quali è stata accolta la rottamazione locale sono automaticamente revocate.
Piani misti, anche la rottamazione locale è uno slalom
Se lo stesso piano di rateizzazione include sia debiti inclusi nella rottamazione che debiti non ammessi alla definizione agevolata, le procedure operative si complicano. Lo scenario è quello già visto in occasione della rottamazione statale, e ai contribuenti è richiesto di ricalcolare in autonomia le somme da versare.
La domanda di rottamazione sospende la rateizzazione solo per i carichi ammessi.
Per le somme restanti, il pagamento delle rate dovrà continuare regolarmente e, fino alla data di revoca del piano rateale legato alla rottamazione (31 marzo 2027), bisognerà utilizzare il servizio “Paga online” sul sito e sull’App Equiclick con le relative indicazioni per effettuare il pagamento, oppure rivolgersi agli Sportelli AdER per il ricalcolo delle somme dovute.
Dopo il 31 marzo 2027 l’Agenzia metterà a disposizione i bollettini aggiornati, che includeranno esclusivamente gli importi da pagare per la rateizzazione dei debiti non ricompresi nella Definizione agevolata.
Stop pignoramenti, fermi e ipoteche: cosa succede dopo l’invio della domanda di rottamazione
Non solo interruzione delle rateizzazioni in corso. La presentazione della domanda di rottamazione congela l’ordinaria operatività del Fisco.
Per i debiti rientranti nella rottamazione locale, la domanda di adesione porta allo stop delle procedure cautelari o esecutive, così come alla sospensione di quelle avviate in precedenza. I pignoramenti si interromperanno salvo che non abbia già avuto luogo il primo incanto con esito positivo.
Resteranno in essere invece eventuali fermi amministrativi o ipoteche, già iscritte alla data di presentazione della domanda.
Inoltre, il contribuente, sempre per i debiti “definibili”, non sarà considerato inadempiente ai sensi degli articoli 28-ter e 48-bis del DPR n. 602/1973, ossia le due norme che prevedono l’avvio della procedura di compensazione dei crediti in presenza di debiti iscritti a ruolo e che bloccano i pagamenti della Pubblica Amministrazione in caso di carichi di valore pari o superiore a 5.000 euro.
Come fare domanda: invio con o senza SPID entro il 15 dicembre 2026
La valutazione dell’impatto immediato della domanda è quindi uno dei motivi che potrebbe spingere per l’invio della domanda di rottamazione già nella fase iniziale di apertura dello sportello.
Come detto, la data di avvio è quella odierna. Dal 16 ottobre si apre il canale telematico dell’AdER, secondo due binari:
- in area riservata, con le credenziali SPID, CIE e Carta Nazionale dei Servizi nonché, per i professionisti e le imprese, anche con le credenziali di Agenzia delle Entrate, selezionando i documenti (cartelle di pagamento) per i quali si intende aderire alla Definizione agevolata senza necessità di allegare la documentazione di riconoscimento;
- in area pubblica compilando l’apposito form in ogni sua parte e allegando la prevista documentazione di riconoscimento. Sarà necessario specificare l’indirizzo e-mail (non PEC), per ottenere la ricevuta della domanda di adesione.
La domanda presentata in area pubblica necessita di passaggi specifici.
Dopo l’invio della richiesta, l’AdER invierà un link da convalidare entro le 72 ore successive. Poi sarà recapitata una seconda email di presa in carico e infine, se la documentazione allegata è corretta, una terza email conterrà il link per scaricare, entro 5 giorni (120 ore dal ricevimento), la ricevuta di presentazione della domanda di adesione (R-DA-2026-ET).
In tutti i casi non cambia la scadenza: si potrà salire sul treno della rottamazione locale entro il 15 dicembre 2026.

Articolo originale pubblicato su Informazione Fiscale qui: Tasse locali, domanda di rottamazione quinquies con effetti immediati: benefici già con l’invio

