La nota INPS del 15 ottobre 2026 afferma che le PEC recapitate sui bonus assunzione under 36 relativi al 2023 non hanno effetti per i beneficiari. I chiarimenti arrivati dagli organi competenti possono bastare?
 su

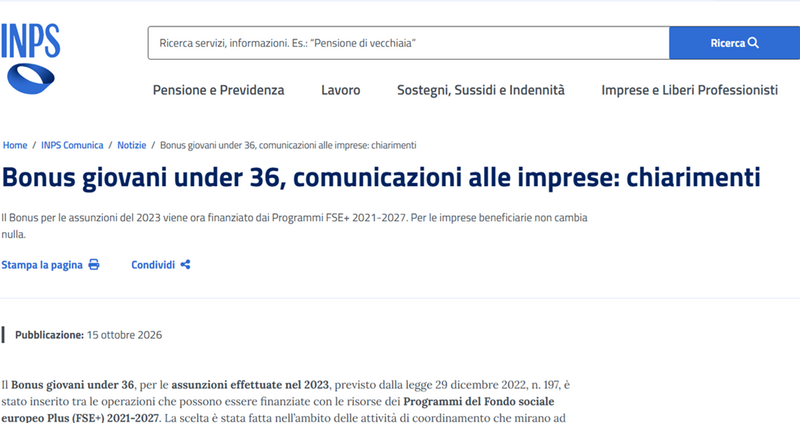
Poiché sono pervenute richieste di chiarimenti da parte di nostre lettrici e nostri lettori in merito all’allegata nota INPS, pubblicata nella serata di ieri 15.10.2026, ed avendo noi affrontato l’argomento nella nostra diretta della mattina del 14.10, comunichiamo quanto segue.
Nella diretta del 14 ottobre su Informazione Fiscale abbiamo trattato e approfondito il tema relativo alla comunicazione via PEC che l’INPS sta inviando alle aziende con riferimento alla gestione del bonus assunzioni giovani under 36 relativo al 2023.

In sintesi, l’INPS nella PEC comunica che sarà inoltrata richiesta agli organi competenti per modificare la fonte di finanziamento dell’esonero contributivo Under 36, di cui all’art. 1, comma 297, della Legge n. 197/2022, nello specifico si chiede di far rientrare tale misura nel fondo di Finanziamento Europeo FSE+, che comporta l’applicazione delle norme nazionali ed europee di riferimento e in particolare le disposizioni di cui al Regolamento (UE) 2021/1060 in materia di informazione e pubblicità e di conservazione e archiviazione della documentazione ai fini di eventuali controlli da parte degli organismi preposti; l’impresa potrà presentare eventuali osservazioni entro dieci giorni dal ricevimento della citata PEC.
Precisa inoltre l’Inps che l’operazione comporta esclusivamente una variazione della fonte di finanziamento dell’agevolazione contributiva, mantenendo invariati:
- le condizioni previste per l’accesso all’agevolazione contributiva;
- le modalità di fruizione dell’agevolazione contributiva;
- l’importo dell’agevolazione già riconosciuta;
- i diritti acquisiti e gli obblighi già assolti dall’impresa”;
Con l’ausilio di autorevoli Professionisti, commentando questa PEC al fine di spiegarne il contenuto e come rispondere, abbiamo osservato quanto segue:
- l’agevolazione in oggetto è stata espressamente autorizzata dalla Commissione europea con Decisione C(2023) 4061 final del 19 giugno 2023, nell’ambito del Temporary Crisis and Transition Framework, secondo regole che non contemplavano, tra le condizioni poste a carico delle imprese beneficiarie, gli specifici adempimenti di informazione, pubblicità, conservazione e archiviazione (previsti invece dal regolamento 2021/1060 all’articolo 50);
- qualora l’Azienda/Professionista che riceve la comunicazione avesse già beneficiato di altre misure finanziate dal Fondo Sociale Europeo Plus (FSE+) con riferimento ai medesimi costi ammissibili, la modifica della fonte di finanziamento cui fa riferimento la PEC dell’INPS potrebbe determinare situazioni di doppio finanziamento, in contrasto con i principi e i vincoli stabiliti dalla normativa unionale.
La nota INPS afferma che:
“Nessun adempimento è richiesto alle imprese beneficiarie. Con questa iniziativa le risorse dei Programmi FSE+ 2021-2027 contribuiscono al finanziamento delle politiche per l’occupazione e le imprese coinvolte ricevono un’informazione corretta e completa”.
Precisiamo che il Regolamento 2021/1060 è composto da 9 titoli, tra i quali il titolo titolo IV “Sorveglianza, valutazione, comunicazione e visibilità”, all’interno del quale si trova il Capo III Visibilità, trasparenza e comunicazione, che contiene la sezione II “Trasparenza dell’attuazione dei fondi e comunicazione sui programmi”, composta dall’art. 49 “Responsabilità dell’autorità di gestione” e dall’art.50 “Responsabilità dei beneficiari”.
Con la PEC inviata l’Inps ha adempiuto agli obblighi di cui all’articolo 49, come indicato nella nota allegata, ma certamente non a quelli dell’articolo 50, in capo alle aziende (beneficiarie); la comunicazione dell’INPS secondo cui “nessun adempimento è richiesto alle imprese beneficiarie” appare pertanto priva di fondamento giuridico.
Confermiamo pertanto quanto già affermato nella diretta del 14 ottobre, consigliando alle aziende di rispondere alla PEC ricevuta sia in merito a tali obblighi di pubblicità, che interverranno con il cambio di fonte di finanziamento, che, laddove presente, sul rischio di doppio finanziamento in caso di cumulo con altre misure a valere sulle stesse assunzioni beneficiarie dell’under 36, se finanziate dal FSE+ e FSRE.
Quest’ultimo tema, peraltro, non attiene solo alla questione della gestione dei bonus assunzione ma investe anche il tema della corretta fruizione e gestione degli incentivi nel Registro Nazionale degli Aiuti di Stato (RNA).
Articolo originale pubblicato su Informazione Fiscale qui: PEC INPS sui bonus assunzione under 36, possono bastare solo le rassicurazioni?

